 Écrit par Nate KostarRédacteurVérifié par Sam BourgiRédacteur
Le prêt et le rendement du Bitcoin pourraient alimenter la prochaine vague de demande institutionnelle, selon Rootstock
Dernières actualitésPublié29 oct. 2026
Selon un nouveau rapport, la mise à contribution des avoirs institutionnels en Bitcoin par le prêt, les garanties et le financement pourrait créer une demande allant au-delà de son rôle de réserve de valeur.
Un nouveau rapport de RootstockLabs, développeur d’infrastructures pour le Bitcoin, soutient que la prochaine vague de demande institutionnelle pour le Bitcoin pourrait provenir du prêt, de la génération de rendement et du financement du bilan, élargissant son rôle au-delà de celui de réserve de valeur.
RootstockLabs estime que seulement 1,5 % de l’offre de Bitcoin (BTC) participe actuellement au prêt et à la finance native du Bitcoin, tandis que les investisseurs institutionnels identifiables détiennent environ 3,9 millions de BTC. Mettre davantage de ces avoirs à contribution pourrait créer une demande supplémentaire pour l’actif sans modifier son offre fixe.
L’analyse recense deux sources émergentes d’utilité financière : générer des rendements à partir d’avoirs existants en Bitcoin grâce au prêt et au crédit structuré, et utiliser le Bitcoin parallèlement à des passifs libellés en monnaie fiduciaire pour améliorer l’efficacité du bilan des entreprises. RootstockLabs estime que ces deux facteurs pourraient inciter les institutions à acquérir et à conserver davantage de BTC.
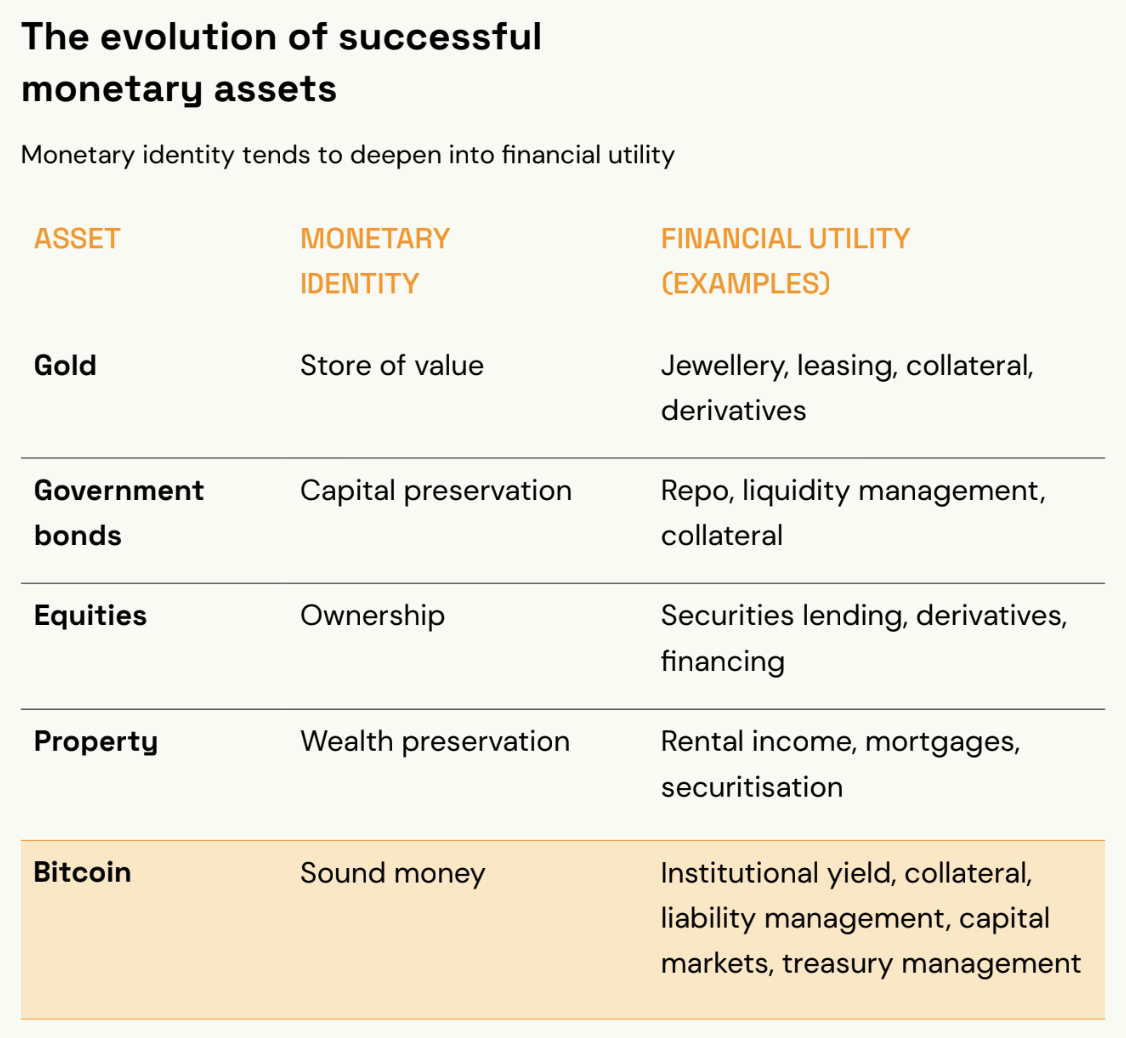
L’évolution de l’utilité financière du Bitcoin comparée à celle des actifs traditionnels. Source : rapport de RootstockLabs
Le rapport présente un scénario hypothétique dans lequel les avoirs institutionnels en Bitcoin doublent pour atteindre 7,8 millions de BTC. Si 5 % de ces avoirs généraient un rendement annuel de 5 %, les institutions produiraient collectivement 19 500 BTC par an. Ce chiffre représente des rendements potentiels sur des avoirs existants, et non une prévision de nouvelle demande de Bitcoin.
En comparant le Bitcoin à l’or, le rapport soutient que les actifs monétaires qui réussissent développent des sources de demande supplémentaires au-delà de leur rôle initial de réserve de valeur. Alors que l’or a trouvé des applications dans la joaillerie et l’électronique, RootstockLabs estime que la prochaine source d’utilité du Bitcoin émergera des marchés financiers.
À lire aussi : Les entrées des ETF Bitcoin atteignent 176 millions de dollars alors que le BTC repasse au-dessus de 80 000 dollars
La financiarisation du Bitcoin pourrait-elle introduire de nouveaux risques ?
Interrogé sur les risques associés à la financiarisation croissante du Bitcoin, Tony DiCarlo, directeur des propositions institutionnelles chez RootstockLabs et auteur du rapport, a reconnu ces préoccupations, tout en soutenant que la conception fondamentale du Bitcoin offre des avantages importants. Il a déclaré à Cointelegraph :
Oui, la financiarisation comporte de réels risques. Les réserves fractionnaires, la réhypothécation et l’effet de levier excessif peuvent se développer autour de tout actif rare. Les caractéristiques du Bitcoin réduisent une partie de ces risques, car les garanties sont vérifiables sur la chaîne, les règles de liquidation sont programmables et l’offre de garanties ne peut pas être diluée.
DiCarlo a déclaré que les défauts des emprunteurs, les défaillances de conservation et l’opposabilité juridique restaient préoccupants, tandis que la volatilité du Bitcoin accroît les risques liés à l’effet de levier.
Cependant, il a estimé que les avantages de la financiarisation pourraient largement l’emporter sur ces risques, citant les 750 millions de dollars de prêts garantis par du Bitcoin contractés par MARA pour contribuer au financement d’une acquisition prévue d’une centrale électrique dans l’Ohio. Cet accord permet à MARA de conserver ses avoirs en Bitcoin tout en les utilisant comme garantie pour financer des infrastructures réelles.
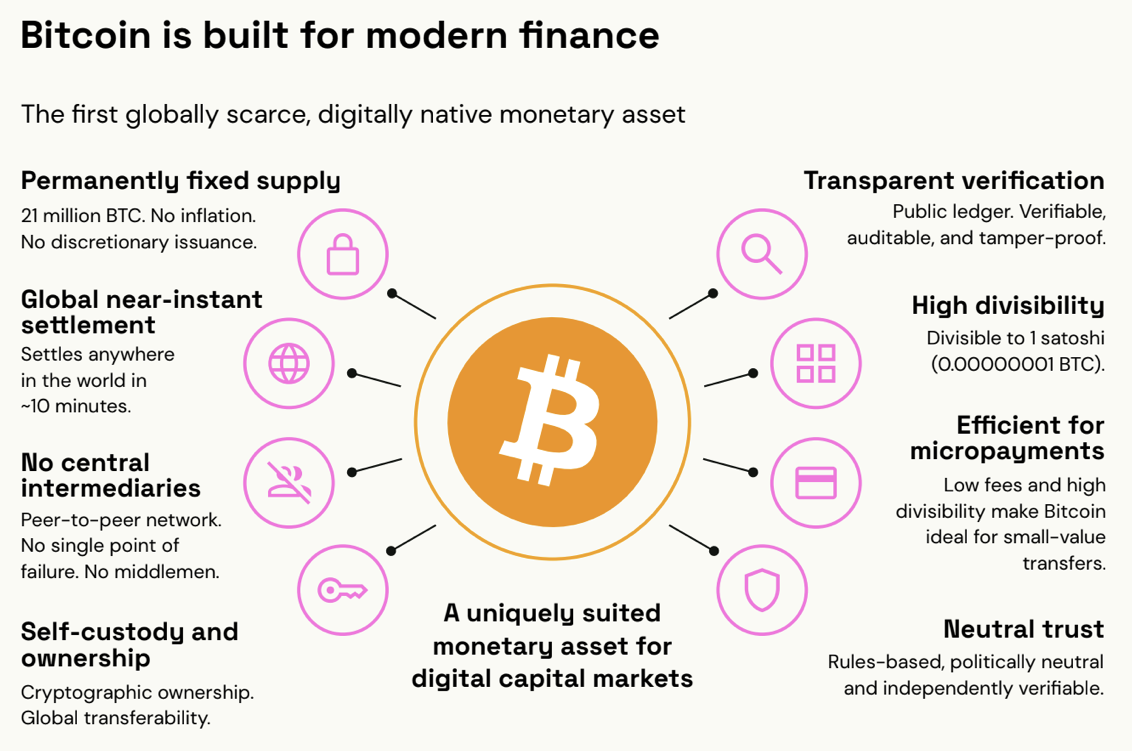
Les principales caractéristiques du Bitcoin pour la finance moderne. Source : rapport de RootstockLabs
DiCarlo a également reconnu que l’adoption institutionnelle pouvait concentrer les avoirs en Bitcoin entre les mains d’un petit nombre de dépositaires. Alors que les fonds négociés en bourse Bitcoin au comptant ont largement contribué à l’adoption institutionnelle, « les actionnaires possèdent des parts, pas des pièces », a-t-il déclaré, avertissant que quelques grands dépositaires pourraient finir par détenir la majeure partie des Bitcoins.
Néanmoins, DiCarlo a maintenu que l’architecture décentralisée du Bitcoin restait un avantage fondamental, permettant aux détenteurs de conserver le contrôle de leurs actifs et d’offrir des services financiers avec moins d’intermédiaires, ce qui pourrait réduire les risques de contrepartie et les frais.
La caractéristique fondamentale du Bitcoin est que personne ne le possède et qu’il n’est pas nécessaire de passer par un intermédiaire pour l’utiliser. Les détenteurs gardent le contrôle de leurs clés et, comme il y a moins d’intermédiaires, les services financiers fondés sur le Bitcoin peuvent comporter moins de risques de contrepartie et moins de frais. Ces avantages attirent les utilisateurs et récompensent les concepteurs qui développent des solutions autour d’eux.
Magazine : La crypto pourrait surperformer les actions de l’IA : le vétéran de Wall Street Jordi Visser
Cointelegraph s’engage en faveur d’un journalisme indépendant et transparent. Cet article d’actualité est produit conformément à la politique éditoriale de Cointelegraph et vise à fournir des informations exactes et à jour. Les lecteurs sont invités à vérifier les informations de manière indépendante. Consultez notre politique éditoriale https://cointelegraph.fr/editorial-policy
Plus sur le sujet