 Écrit par Christina CombenRédacteurVérifié par Andrew FentonRédacteur
Les règles proposées par la SEC sur les cryptomonnaies ne déclencheront probablement pas un nouvel essor des ICO
MagazinePublié26 août 2026
Les propositions de la SEC en matière de « réglementation des cryptoactifs » pourraient créer un FOMO lors des premiers tours. Mais certains tokens pourraient toujours tomber dans la zone grise entre titre financier et actif qui n’en est pas un.
Après ce qui semble avoir été une éternité de préparation, les nouvelles règles proposées par la SEC dans le cadre de la Regulation Crypto Assets pourraient enfin faciliter les ventes publiques de tokens aux États-Unis.
La proposition permettrait aux émetteurs remplissant les conditions requises de lever jusqu’à 75 millions de dollars sur toute période de 12 mois et pourrait permettre aux projets de revenir auprès des investisseurs pour lever davantage de fonds année après année, à mesure qu’ils développent leurs réseaux.
Cela pourrait créer un nouveau modèle échelonné de levée de fonds en tokens et potentiellement rendre les allocations initiales plus attrayantes pour les investisseurs qui misent sur des valorisations plus élevées par la suite.
Mais avant de mettre le champagne au frais, il est peu probable que cette mesure fasse renaître la frénésie débridée des offres initiales de tokens de 2017, selon Lee Reiners, chargé de cours à l’université Duke et expert de la réglementation financière. Il déclare à Magazine :
« Mon point de vue initial est que l’exemption de 75 millions de dollars pourrait rendre les offres publiques de tokens plus réalisables, mais il est peu probable qu’elle entraîne un retour au boom des ICO. »
Les projets pourraient-ils lever 75 millions de dollars chaque année ?
La proposition de la Securities and Exchange Commission, dévoilée le 18 août, crée deux exemptions pour certains contrats d’investissement impliquant des cryptoactifs.
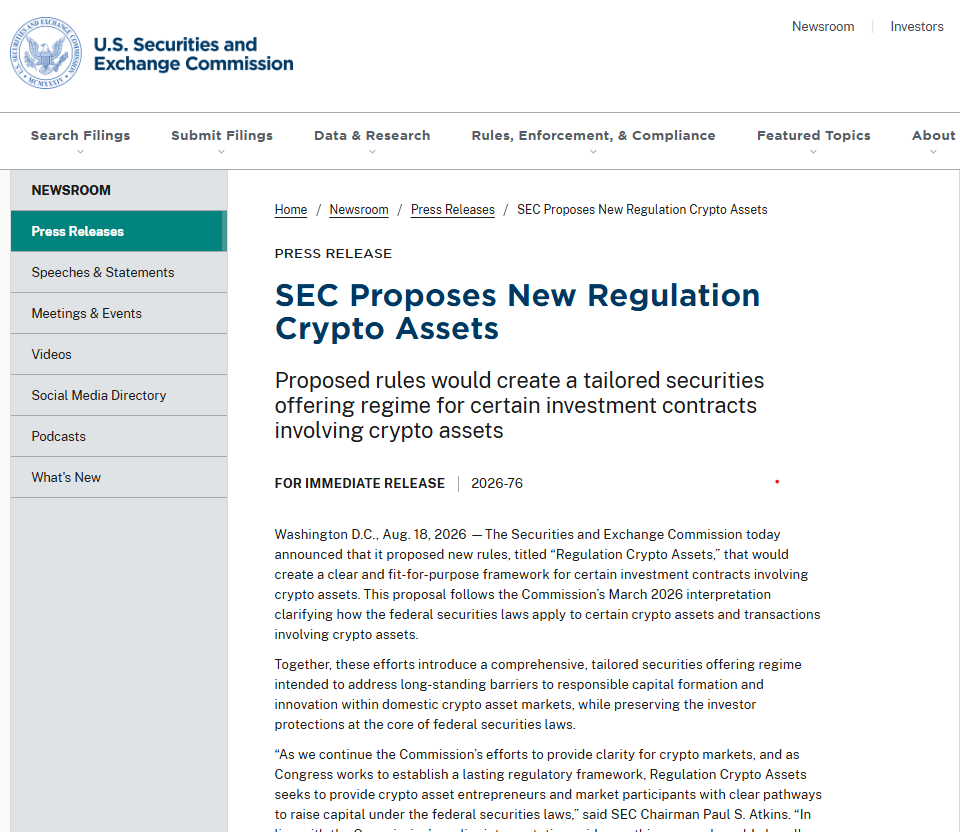
La SEC propose une nouvelle Regulation Crypto Assets. Source : SEC
La première est une exemption unique destinée aux startups pour des offres allant jusqu’à 5 millions de dollars sur quatre ans, tandis que la seconde est une exemption plus importante permettant de lever jusqu’à 75 millions de dollars sur chaque période de 12 mois.
À lire aussi : MiCA sévit contre l’USDT en Europe… mais personne d’autre ne s’en soucie
Cette dernière s’inspire en partie de la Regulation A et s’accompagne d’obligations de divulgation et de déclaration périodique.
La nature glissante de la limite de 75 millions de dollars signifie-t-elle qu’un projet pourrait simplement lever 75 millions de dollars, se développer pendant un an, puis revenir chercher 75 millions de dollars supplémentaires ?
La réponse semble être oui.
Drew Hinkes, associé chez Winston Taylor, explique à Magazine que la limite de 12 mois permettrait d’effectuer des « levées en série » de 75 millions de dollars tous les 12 mois, « à condition qu’il s’agisse effectivement d’offres distinctes ».
Alors, où est le piège ?
Lilya Tessler, associée et responsable du groupe Global FinTech and Blockchain de Sidley, affirme que, même si « rien n’empêche un émetteur de s’appuyer sur l’exemption plus d’une fois », chaque levée « n’est pas automatique ».
Les levées ultérieures nécessiteraient le dépôt d’une nouvelle déclaration d’offre et un examen par les services de la SEC, tandis que les émetteurs devraient continuer à déposer des rapports annuels et semestriels. Ils devraient également « divulguer le montant levé par l’émetteur au titre de l’exemption au cours des 12 mois précédents afin que le plafond puisse être vérifié », précise Tessler.
Néanmoins, les règles proposées constituent une amélioration substantielle par rapport au statu quo. Un projet cherchant à lever 225 millions de dollars au total pourrait, par exemple, potentiellement réunir les fonds par tranches et revenir plus tard auprès des investisseurs avec un réseau plus développé — et une valorisation plus élevée.
Un plafond pourrait-il créer un FOMO à la manière des ICO ?
Cela soulève une autre question évidente. Le plafond de 75 millions de dollars pourrait-il rendre les allocations initiales de tokens plus recherchées et déclencher, dès le premier tour, une frénésie de FOMO motivée par l’espoir de s’enrichir rapidement ?
C’est possible. Reiners affirme qu’il s’agit de l’un des scénarios envisageables :
« Si les investisseurs s’attendent à ce qu’un émetteur prospère réalise des offres ultérieures à une valorisation plus élevée, une allocation initiale pourrait devenir plus attrayante précisément parce qu’elle est limitée. »
Cependant, cela ne diffère pas beaucoup de la manière dont sont actuellement structurées de nombreuses ventes de tokens et de titres. SpaceX a vendu moins de 5 % de la totalité de son capital lors de son introduction en bourse récente. « La rareté, tant dans les ventes de tokens que dans les offres exemptées de titres traditionnels, est bien antérieure à cette proposition : les émetteurs ont toujours pu limiter la taille des tours et peuvent continuer à le faire », explique Tessler.
Les investisseurs non accrédités ne pourront pas non plus « tout miser » sur une seule vente de tokens comme ils ont pu le faire par le passé. Tessler indique que la proposition de la SEC les limite à l’achat de « 10 % du plus élevé de leurs revenus ou de leur patrimoine net », quel que soit le tour auquel ils participent.
À lire aussi : Un hacker white hat récupère 2 millions de dollars grâce à un smart contract défectueux d’une ICO de 2016
Pourquoi cela ne reproduira probablement pas 2017
D’autres raisons expliquent pourquoi il ne faut pas s’attendre à un retour de 2017 — notamment le fait qu’une génération d’investisseurs crypto a été échaudée par les promesses extravagantes et les tokenomics désastreuses des ICO précédentes. Jusqu’à 90 % des projets financés par des ICO entre 2017 et 2019 ont fini par échouer. Reiners souligne que les marchés du financement sont « façonnés par l’appétit des investisseurs, l’économie des tokens, la liquidité, la conservation et les dégâts réputationnels laissés par le dernier cycle des ICO ».
La SEC estime qu’environ 130 offres utiliseraient chaque année les deux nouvelles exemptions et qu’environ 475 émetteurs pourraient potentiellement recourir à la sphère de sécurité plus large applicable aux contrats d’investissement. Il s’agit moins d’un tsunami que d’un flux régulier.
La SEC propose une réglementation attendue de longue date pour l’émission primaire de tokens. Source : Galaxy.
Mais la proposition de la SEC reste très positive pour les émetteurs de tokens qui tentent de se frayer un chemin dans le champ de mines juridique des lois américaines sur les valeurs mobilières — le genre de situation pour laquelle Tezos et Telegram auraient vendu leur bras droit après leurs batailles de plusieurs millions de dollars avec la législation américaine sur les valeurs mobilières.
Plutôt que de contraindre les émetteurs à évaluer eux-mêmes si leurs offres s’inscrivent dans les cadres existants du droit des valeurs mobilières, la SEC propose une voie réglementaire explicite pour lever des capitaux. Comme le dit l’avocat spécialisé dans les cryptomonnaies Jake Chervinsky ,« il était temps ».
Que se passe-t-il lorsque le token commence à être échangé ?
Il subsiste toutefois quelques champs de mines potentiels. La proposition de la SEC indique que le contrat d’investissement associé à un cryptoactif peut continuer à être transféré à des acquéreurs ultérieurs dans le cadre de transactions sur le marché secondaire, jusqu’à ce que le cryptoactif se dissocie des déclarations ou promesses de l’émetteur.
Autrement dit, si l’équipe qui vend un token qui n’est pas une valeur mobilière laisse entendre que les investisseurs du marché secondaire peuvent raisonnablement s’attendre à tirer profit des efforts essentiels de l’équipe dirigeante, il pourrait alors être considéré comme un contrat d’investissement.
À lire aussi : «Nous avons refusé de réaliser une ICO » : la vérité derrière les tokenomics de Canton
Hinkes estime que cela pourrait créer un problème :
« Si une transaction portant sur un cryptoactif couvert qui n’est pas une valeur mobilière entraîne le transfert du contrat d’investissement du vendeur du cryptoactif à son acheteur, il existe un risque que la vente du cryptoactif soit considérée comme une transaction portant sur des valeurs mobilières. »
Cela pourrait devenir un problème pour les exchanges et autres plateformes de négociation.
Une nouvelle voie pour lever des fonds — mais les anciens risques subsistent
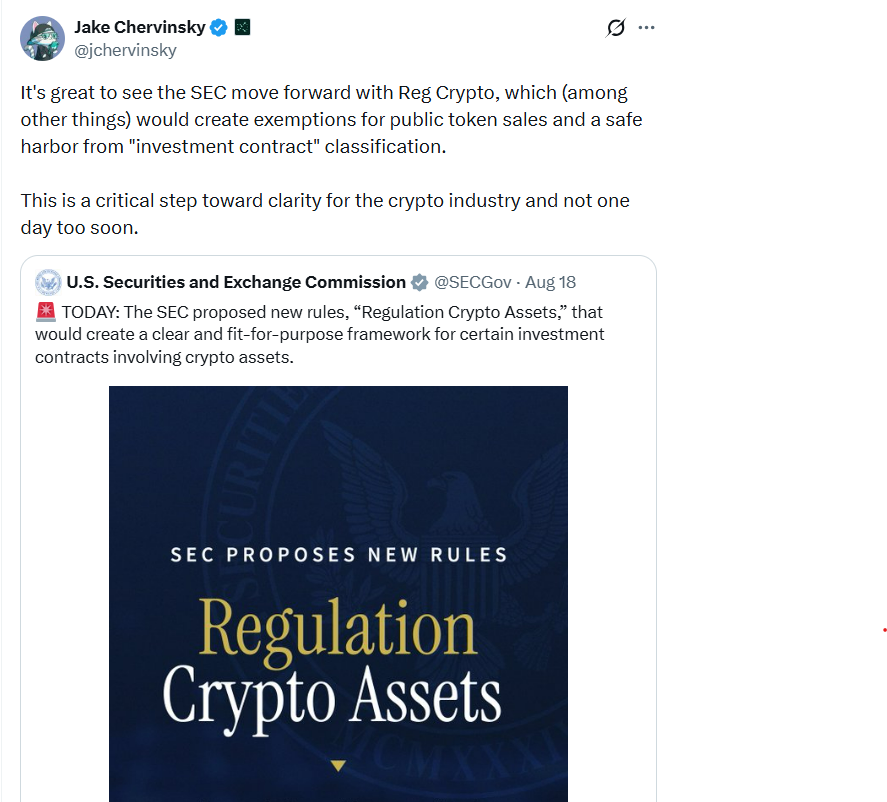
La SEC avance avec la Reg Crypto. Source : Jake Chervinsky
Le risque que les tokens se retrouvent dans une zone grise entre valeur mobilière et actif qui n’en est pas une inquiète également Reiners. Il estime que les projets pourraient apprendre à fonctionner dans le nouveau cadre sans répondre aux préoccupations sous-jacentes en matière de protection des investisseurs :
« Une exemption pour les offres publiques pourrait devenir un instrument d’arbitrage réglementaire [...] Un émetteur de tokens pourrait satisfaire aux conditions formelles d’une vente exemptée tout en continuant à commercialiser un actif dont la valeur dépend largement des efforts de gestion de l’émetteur. »
Les investisseurs particuliers resteraient alors dans la même zone grise qu’il y a dix ans, exposés à des « informations opaques, des participations concentrées entre les mains d’initiés et une promotion agressive ».
Magazine : La PDG de Bitget ne croit pas au rallye du Bitcoin — elle attend les 50 000 dollars
Cointelegraph publie des reportages longs, des analyses et des articles narratifs rédigés par l'équipe éditoriale interne de Cointelegraph, disposant d'une expertise sur le sujet. Tous les articles sont rédigés et révisés par les rédacteurs de Cointelegraph conformément à nos normes éditoriales. Certains articles contiennent des liens d'affiliation, pour lesquels Cointelegraph peut percevoir une commission. Ces relations n'influencent pas les produits que nous évaluons ni nos conclusions éditoriales. Le contenu publié ici ne constitue pas un conseil financier, juridique ou en investissement. Les lecteurs doivent mener leurs propres recherches et consulter des professionnels qualifiés si nécessaire. Cointelegraph conserve une indépendance éditoriale totale.
Plus sur le sujet