 Écrit par Nate KostarRédacteurVérifié par Robert LakinRédacteur
Le partenariat avec SoFi montre que les stablecoins peuvent fournir un rail de règlement alternatif sur blockchain
Dernières actualitésPublié24 sept. 2026
SoFi approfondit son activité de paiements en transférant l’intégralité de son programme de cartes vers un règlement fondé sur la blockchain utilisant son stablecoin SoFiUSD, avec un volume annualisé attendu de plus de 25 milliards de dollars.
Les stablecoins sont de plus en plus utilisés pour régler les paiements effectués par l’intermédiaire des réseaux de cartes existants, permettant aux fonds de circuler 24/7 (24 heures sur 24, 7 jours sur 7) sans modifier la façon dont les consommateurs paient.
Mais au lieu d’écarter Visa, Mastercard ou les banques du processus, cette technologie commence à remplacer un élément plus limité de l’infrastructure des paiements : les rails bancaires traditionnels utilisés pour régler les obligations entre les participants.
Ce changement était au centre de l’attention cette semaine lorsque SoFi a commencé à régler les transactions par carte de débit et de crédit avec Mastercard à l’aide de son stablecoin SoFiUSD. La banque a déclaré qu’elle transférait l’intégralité de son programme de cartes vers ce système, qui devrait traiter un volume annualisé de plus de 25 milliards de dollars.
Ce changement ne supprime pas les intermédiaires du processus de règlement des cartes, a déclaré un porte-parole de SoFi à Cointelegraph, mais fournit un rail de règlement alternatif fondé sur la blockchain.
Pour les clients, le changement se produit en grande partie en coulisses. Les titulaires de cartes SoFi continueront d’utiliser leurs cartes de débit et de crédit normalement, tandis que le transfert du processus onchain permet à la banque de régler les transactions plus rapidement, selon le porte-parole.
Visa transfère également le règlement onchain. En avril, l’entreprise a déclaré que son projet pilote de règlement en stablecoins avait atteint un rythme annualisé de 7 milliards de dollars, tandis qu’elle étendait sa prise en charge à neuf blockchains, décrivant le règlement sur blockchain comme un « complément viable aux rails de règlement traditionnels ».
À lire aussi : Les États-Unis envisagent de promouvoir à l’étranger les stablecoins adossés au dollar : Bloomberg
Les stablecoins n’éliminent pas les intermédiaires des paiements
Des chercheurs de la Réserve fédérale ont écrit dans une note publiée en mars que les stablecoins pourraient modifier l’économie des paiements sans nécessairement éliminer les banques.
Cointelegraph s’est entretenu avec des experts des paiements et de l’investissement afin de mieux comprendre ce que change réellement le transfert du règlement des cartes onchain et ce qui reste en grande partie inchangé.
« Je ne parlerais pas de désintermédiation à ce stade », a déclaré à Cointelegraph Martins Benkitis, cofondateur et co-CEO du fournisseur de liquidité pour les marchés émergents Gravity Team.
« Visa et Mastercard sont toujours là. Les banques sont toujours là. Le réseau calcule toujours les obligations, gère la transaction et décide de la manière dont les participants interagissent avec lui », a-t-il déclaré.
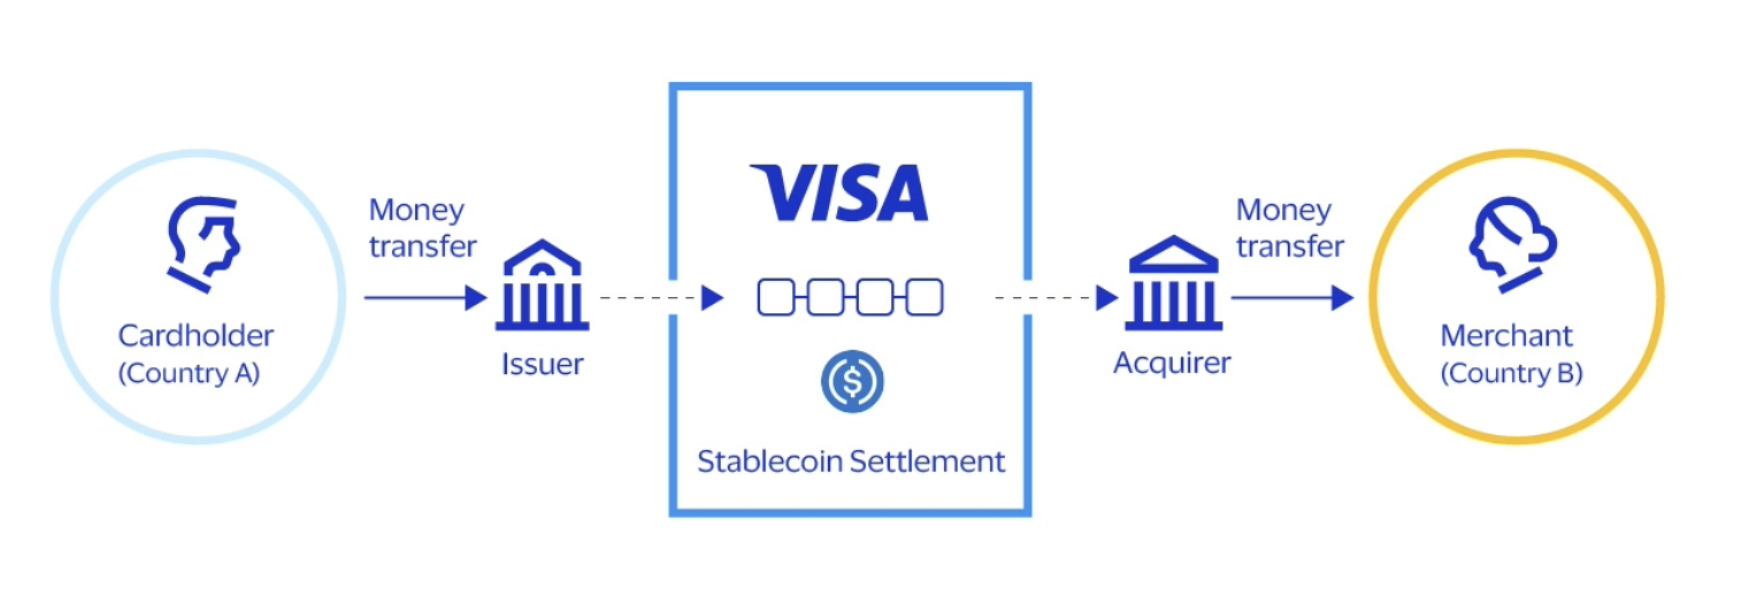
Modèle de règlement de Visa en stablecoins. Source : Visa
Par conséquent, les stablecoins pourraient prendre une place plus importante dans les paiements sans que les entreprises ou les consommateurs aient nécessairement à interagir directement avec eux.
« Si les stablecoins deviennent une composante majeure des paiements, la plupart des entreprises ne se soucieront probablement pas qu’un stablecoin intervienne quelque part dans le processus », a déclaré Benkitis. « Elles se soucieront de la disponibilité du règlement au moment où elles en ont besoin et de l’arrivée des fonds. »
L’économie d’un règlement plus rapide
Varun Datta, investisseur en capital-risque et fondateur de Truth Ventures, a convenu qu’un règlement continu pourrait réduire les délais et le montant de capital que les entreprises doivent conserver dans différents endroits pour effectuer des paiements, notamment au-delà des frontières.
Mais ces avantages ne se traduisent pas nécessairement par des paiements moins coûteux, a-t-il déclaré. Les coûts de conversion, de conformité, d’intégration et de gestion des stablecoins doivent toujours être pris en compte.
« Je ne pense pas que la rapidité d’une blockchain signifie automatiquement un paiement de bout en bout moins cher », a déclaré Datta. Il a ajouté qu’il souhaiterait voir des éléments démontrant une baisse des coûts totaux et une meilleure gestion de la liquidité à grande échelle avant de considérer le bien-fondé économique comme établi.
À lire aussi : L’adoption des stablecoins aux États-Unis pourrait bondir avec des protections similaires à celles des banques : enquête de Visa
Les stablecoins ont toujours besoin de liquidité locale
L’économie peut se complexifier lorsque les stablecoins doivent finalement être convertis en monnaies locales.
Benkitis a déclaré que, si les stablecoins libellés en dollars peuvent circuler entre les bilans en quelques minutes, l’exécution des paiements sur les marchés émergents peut être plus compliquée. La liquidité en monnaie locale peut être plus limitée, moins de banques peuvent prendre en charge ces flux et l’accès au système bancaire national reste nécessaire.
« Le stablecoin transfère rapidement la valeur à destination », a déclaré Benkitis. « Il faut toujours disposer de liquidité locale pour finaliser le paiement. »
Magazine : Gagnants et perdants des nouvelles règles de la SEC sur les actions tokenisées
Cointelegraph s’engage en faveur d’un journalisme indépendant et transparent. Cet article d’actualité est produit conformément à la politique éditoriale de Cointelegraph et vise à fournir des informations exactes et à jour. Les lecteurs sont invités à vérifier les informations de manière indépendante. Consultez notre politique éditoriale https://cointelegraph.fr/editorial-policy
Plus sur le sujet