 Écrit par Christina CombenRédacteurVérifié par Andrew FentonRédacteur
Les entreprises de trésorerie en Bitcoin peuvent surperformer le BTC… mais le risque en vaut-il la peine ?
MagazinePublié17 sept. 2026
Les entreprises de trésorerie en Bitcoin promettent d’amplifier les rendements par rapport à un investissement dans le Bitcoin seul, mais le potentiel de hausse compense-t-il les risques de baisse ?
Il existe désormais 179 sociétés cotées détenant du Bitcoin à leur bilan, qui suivent toutes des variantes d’une même formule simple :
Lever des capitaux sur les marchés traditionnels, acheter du Bitcoin et tenter d’augmenter plus rapidement la quantité de BTC adossée à chaque action que la société ne dilue ses actionnaires.
Selon Mark Palmer, directeur général et analyste senior de la recherche actions chez StoneX, c’est ainsi que les sociétés de trésorerie tentent de « battre » les rendements du Bitcoin.
Cette équation fonctionne beaucoup plus facilement lorsque le cours du Bitcoin monte et que les investisseurs sont disposés à financer la prochaine série d’achats. Malheureusement, le mécanisme fonctionne dans les deux sens.
Lorsque la prime disparaît, l’enthousiasme des investisseurs s’émousse. Le financement devient plus difficile, les obligations liées à la dette et au rendement subsistent, et la même structure qui a surperformé l’actif amplifie les pertes à la baisse. Rien d’étonnant à ce que les 50 plus grandes sociétés de trésorerie Bitcoin aient perdu 83 milliards de dollars de valeur boursière depuis juillet 2025.
Le récent mouvement de contestation des actionnaires de Metaplanet illustre le type de questions qui se posent lorsque les sociétés de trésorerie diluent trop leurs actionnaires.
Les sociétés de trésorerie sont davantage susceptibles de devoir lever des fonds sur les marchés baissiers, mais cela crée un problème potentiel. Palmer explique :
« Émettre des actions avec une prime par rapport à la valeur liquidative et acheter du Bitcoin avec le produit de l’émission augmente la quantité de Bitcoin qui soutient chaque action existante. La même émission avec une décote détruit de la valeur. »
Les rendements démesurés proposés pendant le marché haussier valent-ils donc les risques de baisse pendant le marché baissier ?
Les calculs fonctionnent jusqu’à ce que les marchés des capitaux cessent de coopérer
Malgré toute la complexité entourant les sociétés de trésorerie Bitcoin, le test fondamental pour les investisseurs potentiels est relativement simple. Les actionnaires disposent-ils, au fil du temps, d’une quantité plus importante de Bitcoin pour soutenir chaque action ?
Palmer affirme que les investisseurs devraient regarder au-delà du nombre de Bitcoin détenus par une société et se concentrer plutôt sur le « Bitcoin par action entièrement diluée, déduction faite de la dette et des créances des actions privilégiées ».
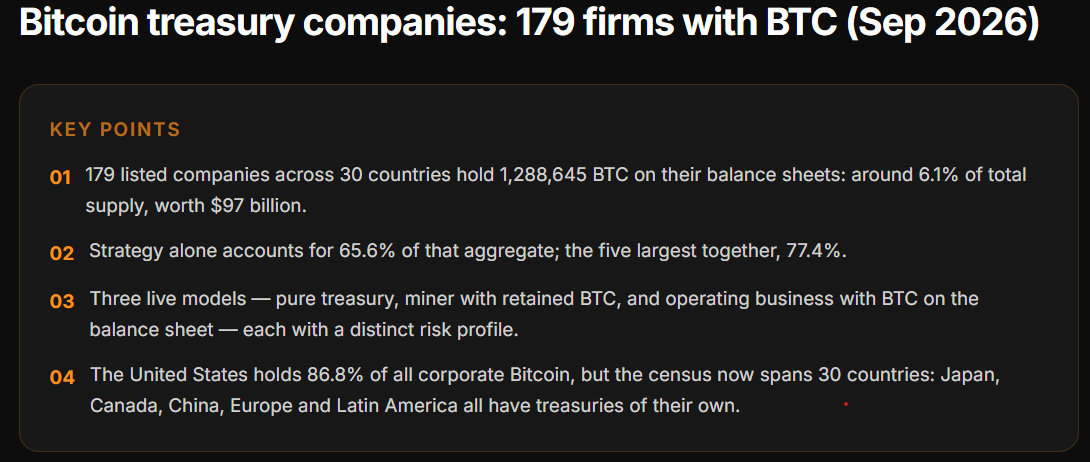
179 sociétés de trésorerie Bitcoin en septembre 2026. Source : SatsIntel
L’émission de nouvelles actions ne constitue pas nécessairement un problème. Ce qui compte, c’est de savoir si les nouveaux capitaux génèrent suffisamment de valeur et de bénéfices supplémentaires pour que les avantages pour les actionnaires existants l’emportent sur la dilution.
À lire aussi : Metaplanet transfère 4 800 BTC d’une valeur de 377 millions de dollars vers Coinbase Prime
Si la société émet des actions pour une valeur supérieure à celle du Bitcoin qui les soutient et utilise cet argent pour acheter davantage de Bitcoin, les actionnaires peuvent se retrouver avec plus de Bitcoin par action. Si elle lève des fonds à une valeur inférieure, ils peuvent en avoir moins.
Cette dynamique a été très favorable à Strategy lors du dernier marché haussier du Bitcoin, explique Adam Morgan McCarthy, chercheur chez LO:TECH et ancien responsable de la recherche chez Kaiko, car le Bitcoin progressait rapidement. « Ils ont pu contracter de nouvelles dettes. Ils ont pu émettre de nouvelles dettes grâce à cela. »
Le premier choc est la moitié du combat
Choisir la bonne société de trésorerie d’actifs numériques est une décision essentielle. Alors qu’il en existe désormais quelques centaines, les sociétés établies depuis plus longtemps disposent d’un avantage, explique McCarthy :
« C’est l’avantage du premier arrivé, n’est-ce pas ? Si vous êtes Michael Saylor ou Bitmine et que vous avez au sommet une personnalité plus grande que nature, c’est un peu différent. »
Le président exécutif de Strategy, Michael Saylor, est devenu partie intégrante de la mécanique même de cette opération, et McCarthy affirme qu’il peut continuer à entretenir le récit même lorsque le cours du Bitcoin ne le fait pas. La société de trésorerie Ethereum Bitmine dispose d’une figure tout aussi en vue en la personne de Tom Lee.
Le Bitcoin et les autres cryptomonnaies montent et baissent au gré des récits ; avoir un narrateur en première ligne contribue donc à maintenir l’intérêt des investisseurs — en particulier lorsque l’actif sous-jacent est en chute libre. Mais McCarthy avertit :
« Je ne pense pas qu’il y ait suffisamment de place pour une centaine de Michael Saylor ; il n’y a pas assez de personnes comme lui. »
À lire aussi : Strategy lève 334 millions de dollars grâce à des ventes d’actions, mais n’achète aucun Bitcoin
McCarthy affirme que nombre des sociétés qui ont suivi Strategy ne faisaient essentiellement qu’acheter du Bitcoin en espérant que le cours de leur action suivrait. Elles « n’avaient pas de plan de sortie » lorsque la dynamique s’est inversée, explique-t-il, et il s’attend à ce que la sélection soit encore plus brutale :
« Je pense que cela en éliminera environ 95 %. »
L’enveloppe juridique de la société a son lot de contraintes
Il existe également des moyens plus simples de s’exposer au Bitcoin, en l’achetant directement sur une plateforme d’échange crypto, ou par l’intermédiaire d’un fonds négocié en bourse (ETF) Bitcoin au comptant.
Les ETF au comptant permettent aux investisseurs de la finance traditionnelle d’acheter du Bitcoin via un compte de courtage classique, sans avoir à prendre en compte la direction, la structure de financement ou les risques de gouvernance d’une société DAT.
L’ingénierie financière créative peut être difficile à comprendre pour les investisseurs particuliers, explique Palmer :
« Le plus grand risque auquel s’exposent les investisseurs qui achètent des actions de sociétés de trésorerie Bitcoin est d’oublier que la créance des actionnaires ordinaires est résiduelle, puisque la dette convertible et les actions privilégiées perpétuelles ont priorité sur eux. »
Ces instruments, ajoute-t-il, « comportent des obligations de paiement en espèces que le Bitcoin lui-même ne génère pas ».
Les sociétés de trésorerie peuvent-elles donc battre le Bitcoin ?
Matt Cole, directeur général de Strive, l’une des plus grandes sociétés de trésorerie Bitcoin, affirme que les investisseurs devraient simplement regarder le tableau des scores :
« Strategy a nettement surperformé le Bitcoin depuis l’adoption de sa stratégie. Metaplanet a également surperformé le Bitcoin depuis sa création, et Strive a surperformé le Bitcoin à la fois depuis l’annonce de notre stratégie en mai 2025 et depuis le début de l’année 2026. »
Il ajoute que « Strive n’a vendu aucun bitcoin et que, pendant un marché baissier du Bitcoin, nous avons multiplié nos avoirs par environ quatre tout en surperformant le Bitcoin ».
David Bailey, directeur général de Nakamoto, tient un argument similaire au sujet de Metaplanet, affirmant qu’elle a été « l’action la plus performante au monde pendant près de deux ans » et qu’elle est « en hausse de 1 300 % depuis sa création ».
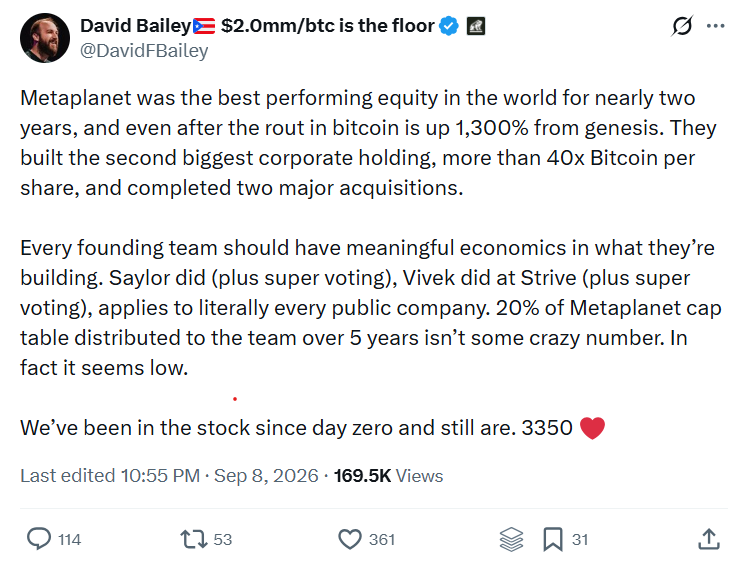
David Bailey affirme que Metaplanet est l’action la plus performante depuis deux ans. Source : David Bailey.
Malgré les rendements enregistrés à ce jour, l’échéance de la dette et les obligations de rendement pourraient encore causer des problèmes à l’avenir. Et certaines sociétés qui ne disposent pas du même accès aux capitaux, du même soutien des investisseurs ou de la même puissance financière ont découvert à quelle vitesse l’opération peut se retourner contre elles. Les deux exemples les plus marquants sont Nakamoto Inc., la propre société de Bailey, dont l’action a chuté de 99 % par rapport à son sommet de 2025, et la société britannique Satsuma Technology, qui a connu un recul similaire.
Le point de vue personnel de McCarthy est révélateur. Lorsqu’on lui demande comment il investirait 100 000 dollars pour s’exposer au Bitcoin, il répond qu’il « achèterait principalement un ETF » et pourrait investir une somme moindre dans Strategy « pour la volatilité ».
En fin de compte, acheter du Bitcoin est un pari sur le Bitcoin. Acheter une société de trésorerie est un pari sur le Bitcoin, auquel s’ajoute un pari sur les personnes, la structure de financement, le bilan et la gouvernance d’entreprise qui l’entourent.
Magazine : Strategy est devenue un symbole du krach des dot-com : l’histoire pourrait-elle se répéter ?
Cointelegraph publie des reportages longs, des analyses et des articles narratifs rédigés par l'équipe éditoriale interne de Cointelegraph, disposant d'une expertise sur le sujet. Tous les articles sont rédigés et révisés par les rédacteurs de Cointelegraph conformément à nos normes éditoriales. Certains articles contiennent des liens d'affiliation, pour lesquels Cointelegraph peut percevoir une commission. Ces relations n'influencent pas les produits que nous évaluons ni nos conclusions éditoriales. Le contenu publié ici ne constitue pas un conseil financier, juridique ou en investissement. Les lecteurs doivent mener leurs propres recherches et consulter des professionnels qualifiés si nécessaire. Cointelegraph conserve une indépendance éditoriale totale.
Plus sur le sujet