 Écrit par Sam BourgiRédacteurVérifié par Robert LakinRédacteur
Le modèle de trésorerie en cryptomonnaies perd son avantage alors que les primes boursières s’estompent : DWF
Dernières actualitésPublié24 sept. 2026
La plupart des DAT se négocient désormais en dessous de la valeur de leurs avoirs en cryptomonnaies, ce qui affaiblit un modèle de financement qui avait autrefois aidé les entreprises à accroître leur bilan.
Le modèle de trésorerie en cryptomonnaies a largement perdu son avantage initial : la plupart des sociétés de trésorerie en actifs numériques (DAT) ne bénéficient plus des primes qui leur permettaient de lever des capitaux et d’accumuler davantage de cryptomonnaies sans diluer les actionnaires existants, selon un nouveau rapport de DWF Ventures.
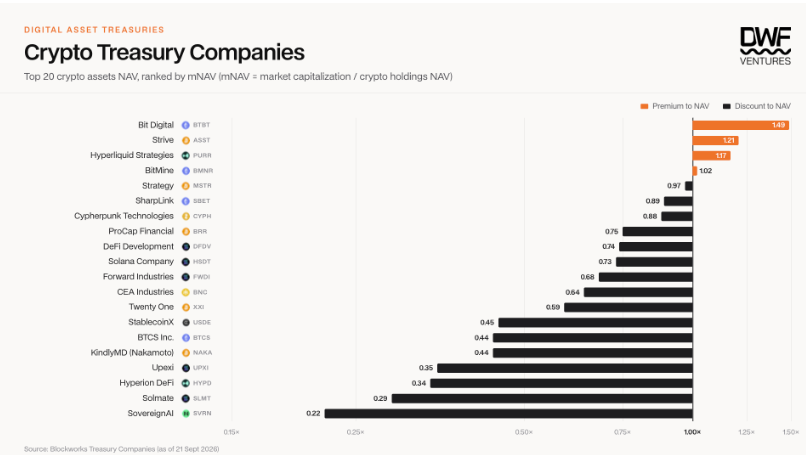
Le rapport, publié jeudi, a constaté que seules quatre des 20 plus grandes DAT en termes d’actifs sous gestion se négocient au-dessus d’un mNAV de 1, ce qui signifie que leur valeur de marché dépasse la valeur de leurs avoirs en cryptomonnaies. Il s’agit de Bit Digital, Strive, Hyperliquid Strategies et BitMine.
Ces décotes généralisées suggèrent que les investisseurs ne sont plus disposés à payer la même prime pour s’exposer aux cryptomonnaies par l’intermédiaire de sociétés cotées en bourse.
Depuis que Strategy, dirigée par Michael Saylor, a été pionnière du modèle de trésorerie en Bitcoin en 2020, la plupart des actions de DAT ont sous-performé par rapport à la simple détention de l’actif crypto sous-jacent, selon DWF. Même parmi les actions de DAT qui ont surperformé, DWF a constaté que leur avantage par rapport à la simple détention de la cryptomonnaie était généralement faible.
Le rapport paraît alors que Sequans Communications, un fabricant français de semi-conducteurs qui a lancé une stratégie de trésorerie en Bitcoin l’an dernier, a révélé avoir vendu ses 314 derniers BTC, achevant une sortie entamée avec le remboursement de sa dette convertible en mai. Sequans ne détient désormais plus aucune cryptomonnaie à son bilan.
Selon DWF, la prime payée par les investisseurs pour les actions des DAT atteignait généralement son sommet lorsque la stratégie était nouvelle et attirait l’attention des investisseurs. Strategy, par exemple, a vu son mNAV atteindre un sommet fin 2024 lors de la hausse du Bitcoin, alors que la demande pour une exposition à effet de levier au BTC était forte.
À lire aussi : Strategy dévoile une capacité de levée de capitaux de 44,1 milliards de dollars pour acheter davantage de Bitcoin
Les avertissements concernant les DAT précèdent le dernier repli
DWF n’est pas la seule entreprise à avoir mis en garde contre la baisse des mNAV. Standard Chartered a soulevé cette question en septembre 2025, alors que le Bitcoin et le marché crypto au sens large étaient en plein essor, avertissant qu’un « effondrement du mNAV » pourrait entraîner une consolidation généralisée parmi les entreprises de trésorerie d’actifs numériques.
Galaxy Digital a lancé un avertissement similaire l’année dernière, affirmant que le modèle des DAT « dépend fondamentalement d’une prime persistante des capitaux propres par rapport à la NAV ».
Cette prime permet aux entreprises d’émettre des actions et d’utiliser le produit de ces émissions pour acheter davantage de cryptomonnaies sans diluer les participations des actionnaires existants. Si les actions se négocient au contraire sous leur NAV, lever des capitaux propres pour acheter davantage de cryptomonnaies peut devenir dilutif et fragiliser le mécanisme de financement central de la stratégie.
« Si la prime s’effondre ou, pire encore, se transforme en décote, le modèle commence à se briser », a écrit l’analyste de recherche de Galaxy, Will Owens.
Le modèle s’est révélé plus difficile à maintenir cette année, le Bitcoin étant passé d’un record de plus de 126 000 dollars en octobre dernier à moins de 60 000 dollars, avant de remonter autour de 86 000 dollars.
Cointelegraph s’engage en faveur d’un journalisme indépendant et transparent. Cet article d’actualité est produit conformément à la politique éditoriale de Cointelegraph et vise à fournir des informations exactes et à jour. Les lecteurs sont invités à vérifier les informations de manière indépendante. Consultez notre politique éditoriale https://cointelegraph.fr/editorial-policy
Plus sur le sujet