 Écrit par Christina CombenRédacteurVérifié par Andrew FentonRédacteur
Les stablecoins peuvent drainer les banques et les nations à la vitesse de l’éclair
MagazinePublié1 oct. 2026
Très liquides et réglés 24/7, les stablecoins peuvent quitter les banques et les pays à la vitesse de l’éclair. Mais la question de savoir s’ils représentent un risque — ou une opportunité — dépend du point de vue adopté.
Toute personne ayant déjà envoyé un virement bancaire à l’étranger connaît le processus pénible qui consiste à attendre les heures ouvrées, les banques correspondantes et les délais de règlement.
Dans bien des cas, il serait plus rapide, moins coûteux et tout simplement plus efficace d’attacher l’argent liquide à un pigeon voyageur, ou de le mettre dans une enveloppe et de l’envoyer par DHL.
Les stablecoins peuvent transférer de l’argent au-delà des frontières 24/7, sans attendre que l’ancien système mette ses machines à vapeur en marche.
Ils peuvent régler des transactions 24/7, supprimer des couches d’intermédiaires et donner accès à des dollars numériques sans même avoir besoin d’un compte bancaire traditionnel.
Avons-nous donc encore besoin des banques ? Et quelles sont les conséquences de l’offre, par les stablecoins, d’un moyen plus rapide, moins cher et plus simple de transférer de l’argent ?
Les deux horloges
Anthony Vassallo, directeur de la crypto chez Silicon Valley Bank, qui a fait faillite en mars 2023 et opère désormais comme division de First Citizens Bank, explique à Magazine que la concurrence des stablecoins se manifestera selon deux horizons temporels :
« Deux horloges comptent. L’une est lente : la substitution monétaire, l’érosion des dépôts et l’affaiblissement de la transmission de la politique monétaire se construisent sur des mois ou des années. L’autre est rapide : une perte d’ancrage, un choc touchant un émetteur ou un événement bancaire peut déplacer des capitaux à la vitesse d’un logiciel en quelques heures. »
La Banque centrale européenne a soulevé des inquiétudes concernant ces impacts, estimant que d’importantes réserves de stablecoins détenues sous forme de dépôts bancaires pourraient déclencher des retraits en cascade en cas de vague de rachats.
La banque souligne un « décalage de liquidité » entre la monnaie numérique et le système bancaire qui la soutient : les actifs de réserve sont soumis aux délais de règlement traditionnels, tandis que les stablecoins sont réglés 24/7.
À lire aussi : MiCA sévit contre l’USDT en Europe… mais personne d’autre ne s’en soucie
Nous avons déjà vu cette dynamique à l’œuvre en mars 2023, lorsque l’USD Coin a perdu son ancrage au dollar après que Circle a révélé que 3,3 milliards de dollars de ses réserves étaient détenus auprès de la Silicon Valley Bank, qui avait fait faillite. L’incident a transformé une faillite bancaire en crise des stablecoins presque du jour au lendemain, les autorités ayant dû intervenir pour garantir les dépôts.
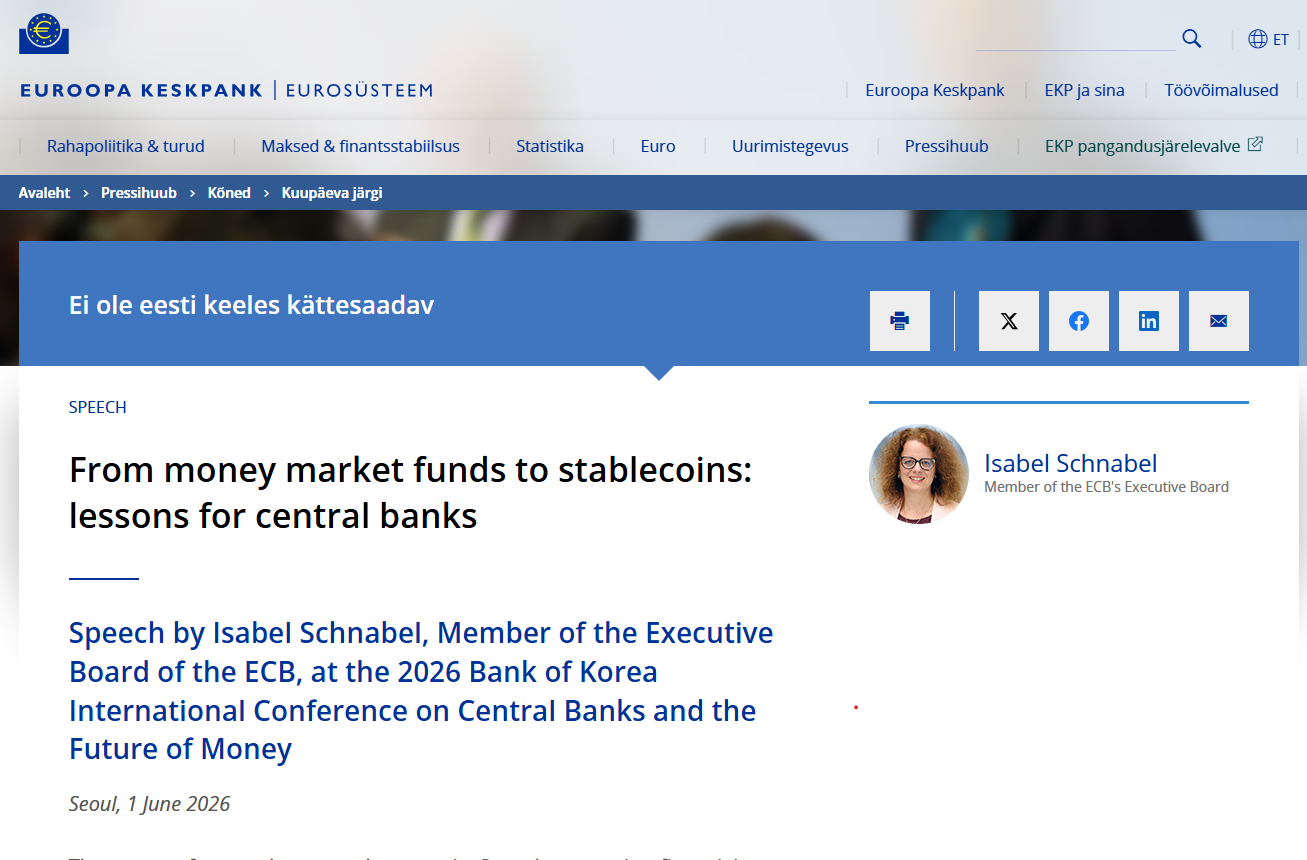
D’importantes réserves de stablecoins pourraient déclencher une ruée bancaire. Source : BCE
Les ruées bancaires sont des cas assez extrêmes ; l’horloge plus lente décrite par Vassallo produit davantage un effet goutte à goutte. Cela peut se produire sans crise et être plus difficile à percevoir au fur et à mesure.
La dollarisation à un rythme plus lent
En juillet 2026, la Banque des règlements internationaux s’est penchée sur les flux de stablecoins et les dépôts conventionnels en devises étrangères dans 130 économies.
Elle a constaté que les deux ont tendance à croître en période de tensions monétaires et lors de crises bancaires ou souveraines, les flux de stablecoins semblant moins affectés par les contrôles des capitaux.
Ainsi, lorsque les personnes cherchent à sortir d’une monnaie locale qui se dégrade, les stablecoins peuvent offrir une solution de remplacement fondée sur le dollar, plus difficile à contenir pour les gouvernements locaux.
Un rapport publié en septembre par Sphere Labs et SVB décrit l’Argentine, le Nigeria et la Turquie comme des marchés où la demande de stablecoins est étroitement liée à la demande d’exposition au dollar.
En Argentine, par exemple, il indique que 94 % des cryptomonnaies achetées avec des pesos étaient des stablecoins, tandis qu’en Turquie, environ 38 milliards de dollars de livres turques ont été échangés contre des stablecoins en un an.
Arnold Lee, directeur général de Sphere Labs, affirme que l’adoption des stablecoins est fondamentalement une histoire de dollar, portée par la demande de dollars de personnes qui se heurtent à des obstacles pour accéder au système bancaire traditionnel. Il explique à Magazine :
« La plupart de ces économies vont continuer à s’orienter vers le dollar […] Ce qui m’occupe, c’est la manière dont cela se fait, car un pays qui gère cette transition et un pays qui se laisse dépasser par elle finissent dans des situations très différentes. »
Quand l’horloge s’accélère
Une étude distincte de la BRI publiée en mars a constaté qu’une hausse de la demande de stablecoins adossés au dollar pouvait se répercuter sur les marchés monétaires traditionnels.
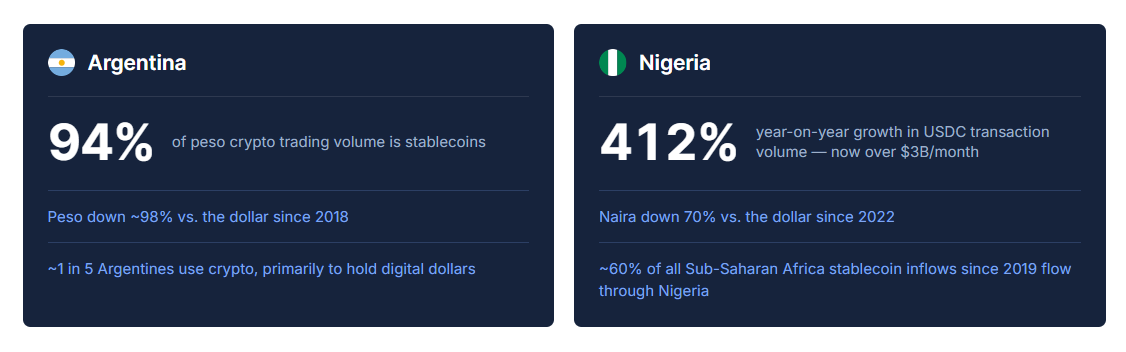
Marchés où la demande de stablecoins est liée à la demande d’exposition au dollar. Source: Sphere/SVB
L’étude a examiné quatre grands stablecoins indexés sur le dollar américain dans 27 monnaies fiduciaires entre 2021 et 2025. Elle a constaté qu’une demande accrue de stablecoins pouvait exercer une pression à la baisse sur les monnaies locales et rendre les dollars plus coûteux à obtenir via des swaps de change, l’effet étant plus marqué lorsque les intermédiaires financiers étaient déjà sous tension.
Lee affirme : « Lorsque les citoyens d’économies à forte inflation passent de la monnaie locale aux dollars numériques, la transmission monétaire s’affaiblit, les bases de dépôts s’érodent et la pression augmente plus vite que les banques centrales ne peuvent réagir. »
À lire aussi : Les stablecoins ne sont pas crédibles pour les paiements à grande échelle, selon le directeur de la BRI
Le rapport de Sphere décrit comment, lors d’un différend entre les États-Unis et la Colombie en janvier 2025, les Colombiens ont massivement investi dans des dollars numériques. Les banques et les bureaux de change étaient fermés pour le week-end, mais la casa de blockchain est toujours ouverte.
C’est là que le coup de semonce de la BCE résonne le plus fortement.
Selon les règles actuelles des marchés de crypto-actifs (MiCA), les émetteurs de stablecoins doivent détenir au moins 30 % de leurs réserves sous forme de dépôts bancaires, et jusqu’à 60 % pour les jetons référencés à des actifs (ART) d’importance significative.
Leçons à tirer de l’essor des stablecoins. Source : BRI
Le Système européen de banques centrales a proposé de s’éloigner de ces pourcentages fixes au début du mois, au profit d’exigences fondées sur la rapidité avec laquelle les actifs de réserve peuvent être rendus disponibles.
Cela permettrait d’éviter un scénario apocalyptique dans lequel d’importants rachats assécheraient les prêteurs commerciaux du jour au lendemain ; c’est ce contre quoi le directeur général de Tether, Paolo Ardoino, avait mis en garde en 2024, lorsqu’il avait qualifié MiCA de « très dangereux en ce qui concerne les stablecoins ».
Le même système peut donc exercer une pression dans les deux sens : l’argent peut quitter une banque pour se convertir en stablecoins lorsque les utilisateurs veulent des dollars numériques, puis revenir par l’intermédiaire des banques lorsque ces stablecoins sont rachetés.
La technologie ne détermine pas le sens du flux, mais elle peut déterminer la rapidité avec laquelle il se produit.
Alors, qu’est-ce qui est réellement remplacé ?
Cependant, les stablecoins ne sont pas encore en train de conquérir le monde. Souvent, ils constituent simplement une monnaie intermédiaire qui circule plus rapidement, mais finit tout de même en dollars sur un compte bancaire.
Pankaj Bengani, ancien cadre de Block et cofondateur de MELD, une société de paiements en stablecoins, explique à Cointelegraph que près de la moitié du volume de conversion de stablecoins en monnaie fiduciaire de l’entreprise pour les transactions B2B se situe en Amérique du Nord.
Il précise que les entreprises qui l’utilisent comprennent des importateurs, des exportateurs, des entreprises technologiques, des places de marché de commerce électronique, des sociétés de paiement et des fintechs.
« La grande majorité des entreprises de nos données reconvertissent immédiatement leurs stablecoins en monnaie fiduciaire après le règlement de la transaction. Elles ne prennent pas de position sur les cryptomonnaies. Elles utilisent MELD comme rail de règlement au lieu de SWIFT », explique Bengani.
Il affirme que les flux les plus importants concernent les paiements commerciaux transfrontaliers, notamment lorsque les entreprises gagnent ou détiennent des dollars, mais que leurs fournisseurs et leurs employés ont besoin de la monnaie locale.
Les paiements aux fournisseurs représentent près d’un tiers des usages professionnels, tandis que le règlement des factures en représente environ un quart.
Cela brosse un tableau différent de celui de personnes se tournant vers des dollars numériques pour protéger leur épargne contre l’inflation ou retirant des sommes forfaitaires du système fiduciaire en période de tension.
Et cela soulève une autre question intéressante : si l’argent ne reste pas dans les cryptomonnaies, quelle partie du système traditionnel est réellement supplantée ? Bengani explique :
« Les stablecoins ne remplaceront pas SWIFT du jour au lendemain. Le changement réaliste est une couche de correspondants plus mince, avec une infrastructure commune de règlement remplaçant les étapes d’intermédiation qui n’existent que parce que les banques ont historiquement eu besoin les unes des autres pour franchir les frontières. »
Dans un monde où l’argent circule à la vitesse de la pensée, cela ne signifie pas que les banques disparaissent.
Bengani affirme que les réserves restent déposées dans des banques et des bons du Trésor, que les entreprises ont toujours besoin de monnaies fiduciaires et que les banques restent importantes pour « la conservation, la conformité, la liquidité et le règlement local ».
Mais ce qui change, c’est la plomberie intermédiaire : les stablecoins ne retirent peut-être pas les banques du système financier autant qu’ils ne modifient l’emplacement des frictions.
Magazine : Les plateformes d’échange qui déclarent les gains en cryptomonnaies au fisc américain transforment la situation en cauchemar fiscal
Cointelegraph publie des reportages longs, des analyses et des articles narratifs rédigés par l'équipe éditoriale interne de Cointelegraph, disposant d'une expertise sur le sujet. Tous les articles sont rédigés et révisés par les rédacteurs de Cointelegraph conformément à nos normes éditoriales. Certains articles contiennent des liens d'affiliation, pour lesquels Cointelegraph peut percevoir une commission. Ces relations n'influencent pas les produits que nous évaluons ni nos conclusions éditoriales. Le contenu publié ici ne constitue pas un conseil financier, juridique ou en investissement. Les lecteurs doivent mener leurs propres recherches et consulter des professionnels qualifiés si nécessaire. Cointelegraph conserve une indépendance éditoriale totale.
Plus sur le sujet