Les flux transfrontaliers de stablecoins bondissent de 78 %, défiant le marché baissier des cryptomonnaies
Dernières actualitésPublié23 sept. 2026
Les transferts transfrontaliers de stablecoins ont bondi alors que le marché élargi des cryptomonnaies se contractait de 37 %, Chainalysis évoquant leur utilisation croissante pour le commerce, les transferts de fonds et l’épargne.
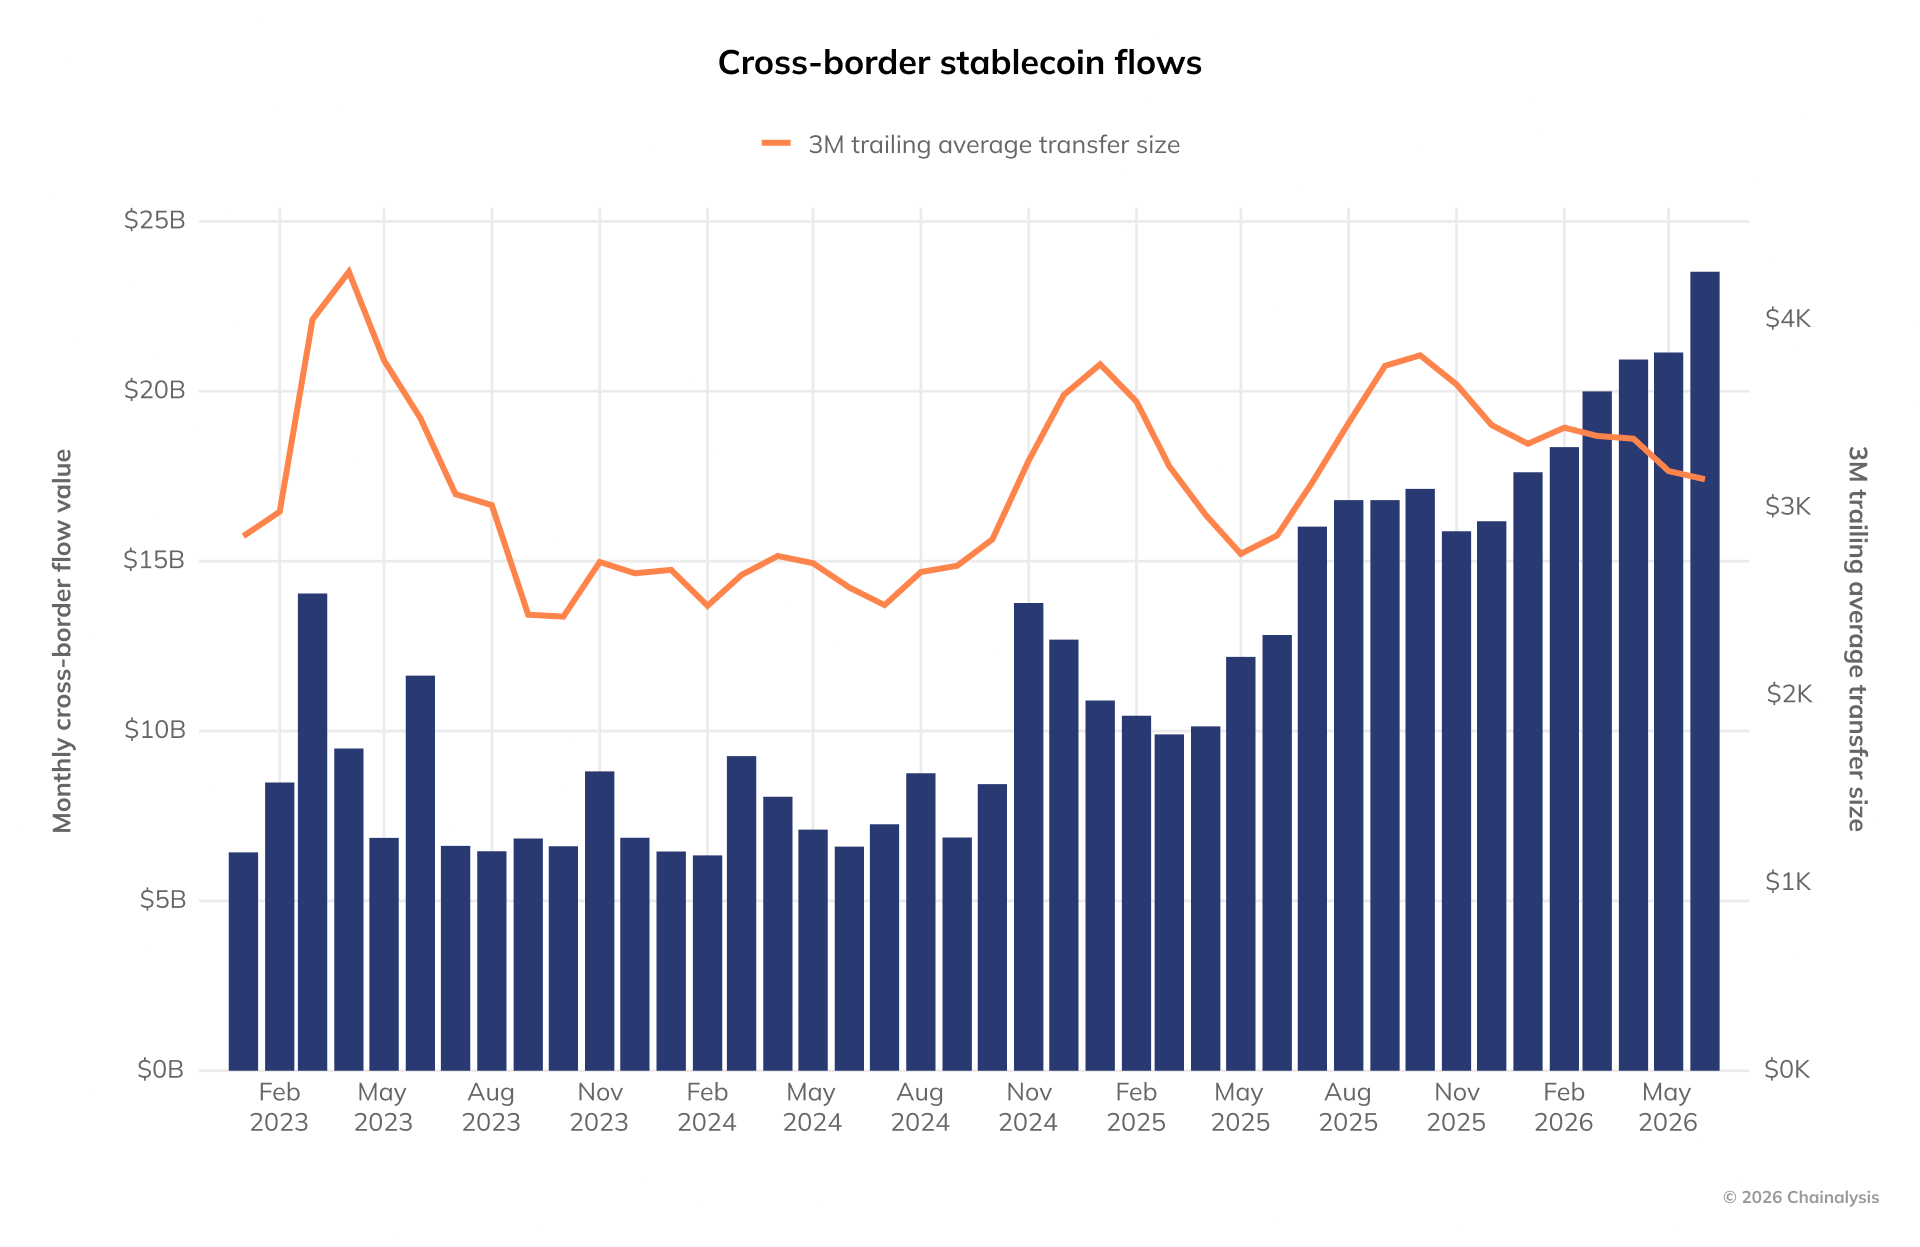
Le ralentissement du marché des cryptomonnaies au cours de l’année écoulée a peu contribué à freiner les stablecoins aux frontières : selon une nouvelle étude de Chainalysis, les flux transfrontaliers de stablecoins ont augmenté de 77,5 % au cours de l’année achevée en juin 2026, tandis que le marché au sens large a perdu plus d’un tiers de sa valeur.
Dans son indice mondial de l’adoption des cryptomonnaies 2026, récemment publié, Chainalysis a indiqué que les flux transfrontaliers de stablecoins avaient augmenté de 77,5 %, passant de 124,2 milliards de dollars au cours de la période précédente de 12 mois à 220,3 milliards de dollars au cours des 12 mois s’achevant en juin 2026, malgré une baisse de 37 % de la capitalisation boursière totale des cryptomonnaies, à 2,1 billions de dollars, sur la même période.
« Le marché baissier a touché la moitié des cryptomonnaies sensibles aux variations de prix et laissé intacte la moitié dédiée aux paiements », a déclaré Chainalysis.
Cette croissance témoigne d’une demande croissante pour les cryptomonnaies au-delà du trading spéculatif. Les stablecoins, conçus pour maintenir une valeur stable, souvent par rapport à une monnaie fiduciaire, ont pris pied dans la finance traditionnelle. Les États-Unis ont promulgué le GENIUS Act en juillet 2025, tandis que les règles MiCA de l’Union européenne et le régime de licences applicable aux émetteurs à Hong Kong ont davantage placé les stablecoins sous la supervision formelle du secteur financier.
Chainalysis a indiqué que cette croissance provenait de transferts transfrontaliers d’un montant moyen d’environ 3 000 dollars, ce qui correspond à des usages quotidiens tels que le paiement de fournisseurs, l’envoi d’argent au pays ou le transfert de son épargne hors de monnaies volatiles.
« L’activité est devenue régulière, acheminée par des portefeuilles crypto à un rythme constant plutôt que par à-coups », a déclaré Philip Gradwell, vice-président chargé de l’économie chez Tether, à Chainalysis. « C’est la signature d’une activité commerciale et économique, pas de la spéculation. »
Tianwei Liu, cofondateur et directeur général de StraitsX, a déclaré à Cointelegraph qu’en Asie, la fragmentation des monnaies et des systèmes de paiement avait créé une demande pour le règlement en stablecoins.
« Cette demande s’étend également aux dépenses quotidiennes, les stablecoins étant intégrés aux moyens de paiement que les gens utilisent déjà », a déclaré Liu.
Cependant, en dehors de l’Asie, les stablecoins répondent à d’autres besoins, a-t-il ajouté, notamment l’accès au dollar, les transferts de fonds et la protection contre l’inflation ou les contrôles des capitaux, notamment en Amérique latine, en Afrique et au Moyen-Orient.
Chainalysis a recensé 4 708 nouveaux corridors transfrontaliers au cours de la période étudiée, pour un volume cumulé de 2,64 milliards de dollars. Chaque corridor représente une route entre un pays d’origine et un pays de destination.
Les flux sont restés fortement concentrés sur le quart supérieur des corridors, qui représentait 96,1 % de la valeur mesurable des stablecoins transférés au-delà des frontières. Les trois quarts restants ont représenté 8,66 milliards de dollars, contre 260 millions de dollars lors de la période précédente.
Vincent Chok, cofondateur et directeur général de First Digital, a déclaré à Cointelegraph que, si la structure traditionnelle des paiements reste efficace pour les corridors établis, elle devient fragmentée lorsque les entreprises transfèrent de l’argent entre des marchés dotés de systèmes bancaires, de monnaies et d’horaires de règlement différents.
Les stablecoins offrent une autre option, a-t-il déclaré, mais celle-ci reste limitée par la clarté réglementaire, la fiabilité des mécanismes de rachat, l’accès aux monnaies locales et l’interopérabilité avec les systèmes financiers existants.
« Le règlement onchain est rapide, mais il ne résout pas les aspects offchain : la conversion en monnaie locale, le respect des exigences de conformité et le transfert des fonds via les circuits bancaires existants », a déclaré Chok.
Pendant ce temps, les entreprises traditionnelles de transfert de fonds ont élargi leurs offres de stablecoins cette année.
Western Union a lancé un portefeuille crypto en stablecoin et une carte liée à Visa sur 37 marchés en août, permettant aux utilisateurs de détenir et de dépenser son stablecoin adossé au dollar américain.
MoneyGram a annoncé une initiative similaire de carte en septembre, ciblant initialement la Colombie, d’autres marchés étant prévus plus tard cette année.
Magazine : Kyle Samani prédit que SOL dépassera l’ETH et affirme que « personne » n’utilise ETH
Cointelegraph s’engage en faveur d’un journalisme indépendant et transparent. Cet article d’actualité est produit conformément à la politique éditoriale de Cointelegraph et vise à fournir des informations exactes et à jour. Les lecteurs sont invités à vérifier les informations de manière indépendante. Consultez notre politique éditoriale https://cointelegraph.fr/editorial-policy
Plus sur le sujet