 Écrit par Christina CombenRédacteurVérifié par Andrew FentonRédacteur
Le Bitcoin est-il trop volatil pour risquer sa retraite ?
MagazinePublié8 sept. 2026
Les adeptes du Bitcoin le considèrent comme un investissement à long terme presque certain, mais la retraite exige une approche différente. Quelle exposition aux cryptomonnaies est excessive pour votre compte de retraite ?
Vous accumulez des sats. Vous pratiquez le yield farming et vous préféreriez vendre votre voiture plutôt que de vous séparer de vos BTC. Mais cela signifie-t-il que vous devriez miser vos vieux jours sur Bitcoin ?
De nombreux professionnels du secteur de la retraite, comme Jonathan Parker, professeur de finance au MIT, estiment qu’il existe un niveau optimal d’exposition aux cryptomonnaies dans un portefeuille de retraite diversifié :
« Oui : zéro. »
Parker, dont les recherches portent sur le choix de portefeuille, les finances personnelles, le financement de la retraite et Bitcoin, est inhabituellement catégorique quant à la place de la cryptomonnaie. Mais c’est aussi l’avis du citoyen moyen.
Une récente enquête du National Institute on Retirement Security a révélé que 77 % des Américains considèrent les cryptomonnaies dans les plans de retraite professionnels comme risquées.
Pourtant, les régulateurs comme les sociétés d’investissement ouvrent progressivement la porte à une exposition accrue aux cryptomonnaies dans l’épargne-retraite depuis quelques années.
BlackRock, par exemple, affirme qu’une allocation de 1 à 2 % en Bitcoin peut être raisonnable dans un portefeuille diversifié, pour les investisseurs capables d’en tolérer le risque, tandis que Fidelity estime que des allocations de 2 à 5 % pourraient améliorer les résultats à la retraite. Une position plus modeste permet aux investisseurs de profiter de la volatilité de Bitcoin tout en limitant le risque de baisse.
Mais une question plus intéressante se pose que celle de savoir si les cryptomonnaies sont trop risquées dans l’absolu.
Peut-on être un fervent convaincu que Bitcoin est l’ultime monnaie saine, ou qu’Ether sera l’avenir de la finance — et décider malgré tout que son épargne-retraite se porte mieux sans lui ?
Bitcoin s’invite déjà dans les portefeuilles de retraite
Ryan Firth est le fondateur de Mercer Street Personal Financial Services et un planificateur financier spécialisé dans les actifs numériques. Il considère Bitcoin comme un actif pouvant s’intégrer à un portefeuille traditionnel plutôt que comme un pari de retraite autonome. Selon lui, BTC pourrait remplacer une partie de l’exposition aux actions au lieu de simplement s’y ajouter. Il explique à Magazine :
« Bitcoin offre un potentiel de rendement supérieur à celui des actions, mais avec davantage de volatilité. »
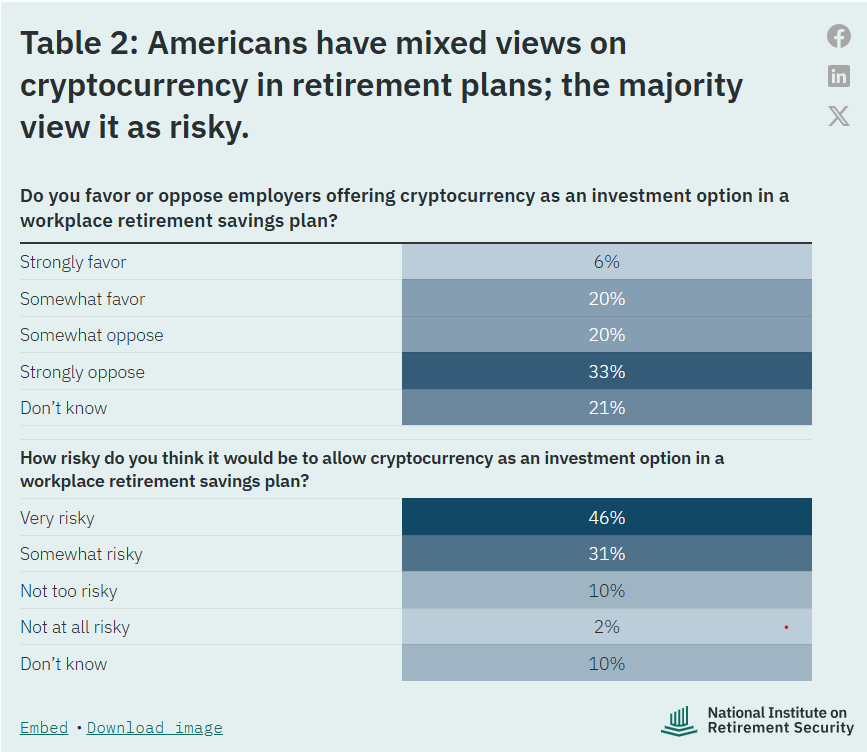
Les Américains ont des opinions partagées sur les cryptomonnaies dans les plans de retraite. Source : National Institute on Retirement Security
Il explique que sa règle générale est de ne pas consacrer plus de 5 % des actifs investissables aux cryptoactifs, ajoutant :
« L’approche prudente consiste à n’investir que ce que vous êtes potentiellement prêt à perdre. »
À lire aussi : Des élus américains s’opposent aux projets du ministère du Travail visant à inclure les cryptomonnaies dans les plans 401(k)
Les fonds de retraite prennent eux-mêmes des positions
La personne moyenne peut penser que le secteur des cryptomonnaies est trop risqué, mais les investisseurs institutionnels y voient une opportunité.
Les déclarations publiques montrent que des fonds de pension et d’autres grands investisseurs détiennent des fonds négociés en Bourse (ETF) au comptant sur Bitcoin réglementés, tandis que d’autres se sont exposés au secteur par l’intermédiaire de sociétés cotées étroitement liées à celui-ci.
CalPERS, le plus grand fonds de pension public des États-Unis, a par exemple déclaré un investissement dans Strategy, le plus grand détenteur institutionnel de Bitcoin, dans le cadre de son portefeuille d’actions cotées orienté vers les indices.
CalSTRS est le plus grand fonds de pension réservé aux personnels de l’éducation. Il a déclaré à Magazine ne pas avoir réalisé d’investissements directs dans les cryptomonnaies, mais avoir investi dans des entreprises que « certains pourraient considérer comme des sociétés crypto », comme Coinbase, « une société cotée qui exploite une plateforme d’échange crypto ».
La différence est que les investisseurs institutionnels cherchent à s’exposer à la croissance du secteur des cryptomonnaies, plutôt qu’à faire de Bitcoin un actif central de la retraite.
Votre portefeuille de retraite a une mission que Bitcoin n’a pas
Les baisses fréquentes de Bitcoin et ses marchés baissiers qui durent parfois un an en font un actif difficile à détenir pour les personnes proches de la retraite ou déjà retraitées.
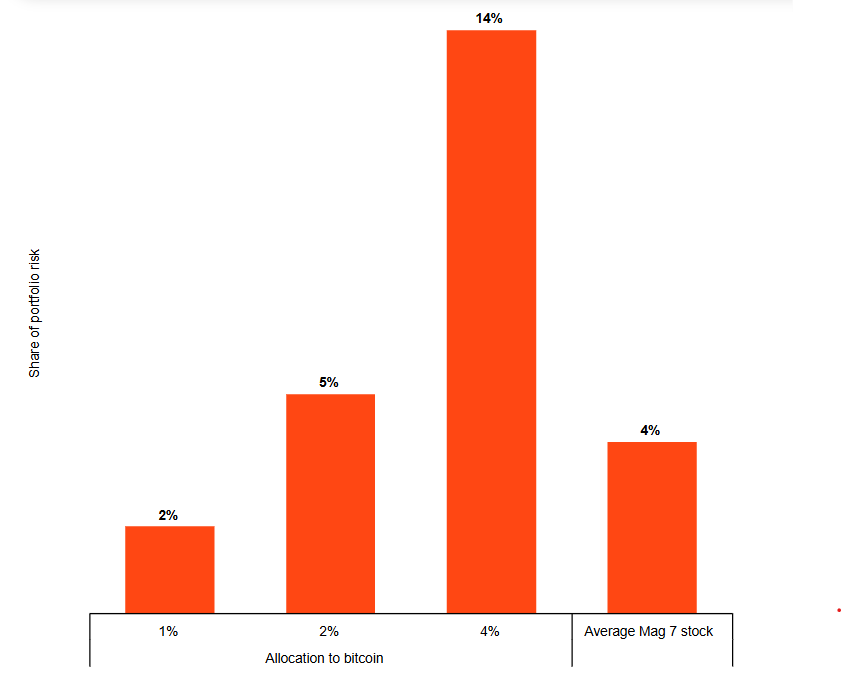
BlackRock recommande une allocation en Bitcoin pouvant aller jusqu’à 2 % pour les investisseurs capables d’en tolérer le risque. Source : BlackRock
Quand on est jeune, une baisse n’est qu’un accroc au sein d’une tendance haussière plus large. À la retraite, dépenser une épargne-retraite qui a fortement perdu de sa valeur amplifie considérablement les dégâts.
À lire aussi : Coinbase lance un service crypto pour les fonds de retraite australiens
Bill Bengen, le planificateur financier et chercheur dont les travaux ont donné naissance à la règle des 4 % de retrait à la retraite, largement citée, affirme que la préservation du capital devrait être la « priorité absolue » des portefeuilles de retraite.
Il explique à Magazine que, bien que les actifs volatils comme Bitcoin « puissent être utiles », il recommande de les limiter à 5 % maximum d’un portefeuille de retraite afin « d’aider à éviter une catastrophe ».
Firth affirme que la question n’est pas simplement de savoir si Bitcoin se redressera, mais si les investisseurs peuvent se permettre d’attendre aussi longtemps :
« Resteront-ils investis et éviteront-ils une réaction instinctive lorsque les cours baisseront inévitablement ? [...] Et si les cryptomonnaies tombaient à zéro ? Quel impact cela aurait-il sur leurs projets et quel est leur plan de secours ? »
Et si votre thèse d’investissement était erronée ?
Cette question a traversé l’esprit même du HODLer de Bitcoin le plus convaincu : dans quelle mesure votre avenir doit-il dépendre de la justesse d’une seule thèse d’investissement ?
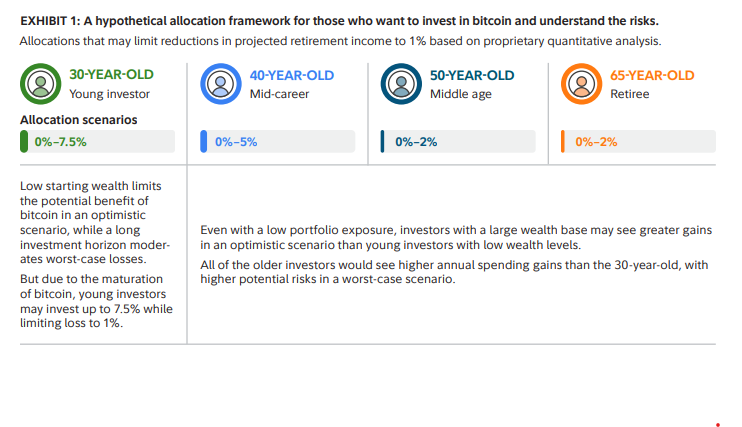
Un cadre d’allocation hypothétique pour ceux qui souhaitent investir dans Bitcoin. Source : Fidelity
Que se passe-t-il si vous n’avez pas seulement gaspillé le travail de toute votre vie, mais aussi votre fonds de retraite, si Bitcoin est victime d’attaques quantiques ou si quelque chose de meilleur que Bitcoin est inventé ?
Bengen affirme que de nombreuses personnes pensent que l’IA est dans une bulle.
« Les bulles finissent par éclater. On pourrait en dire autant de Bitcoin. »
Le problème est familier à toute personne qui construit un portefeuille de retraite autour d’un investissement auquel elle croit profondément, car la conviction n’élimine pas la possibilité de se tromper.
Parker affirme que les investisseurs ne devraient pas détenir de liquidités sur leurs comptes de retraite, ni de liquidités numériques de pair à pair.
« Les monnaies servent à effectuer des transactions, pas à investir. Bitcoin ne fait pas exception. Les gens devraient investir dans des actifs réels qui versent des intérêts, des coupons ou des dividendes. »
Il affirme que les investisseurs qui souhaitent s’exposer au succès ou à l’échec du secteur des cryptomonnaies devraient détenir des actions ou des obligations de sociétés qui en tirent des revenus, plutôt que de détenir Bitcoin lui-même.
On peut croire aux cryptomonnaies sans miser sa retraite dessus
Si votre épargne-retraite n’est pas investie dans Bitcoin, cela ne signifie pas que vous êtes moins attaché à sa croissance à long terme.
Comme le conseille Firth, il n’est pas nécessaire de choisir entre croire que les cryptomonnaies sont l’avenir et les considérer comme un pari spéculatif sans place dans un portefeuille sérieux :
« Il ne s’agit pas forcément d’une proposition tout ou rien. »
On peut toujours croire que les cryptomonnaies changeront le monde, sans faire dépendre sa retraite du fait d’avoir raison.
Cointelegraph publie des reportages longs, des analyses et des articles narratifs rédigés par l'équipe éditoriale interne de Cointelegraph, disposant d'une expertise sur le sujet. Tous les articles sont rédigés et révisés par les rédacteurs de Cointelegraph conformément à nos normes éditoriales. Certains articles contiennent des liens d'affiliation, pour lesquels Cointelegraph peut percevoir une commission. Ces relations n'influencent pas les produits que nous évaluons ni nos conclusions éditoriales. Le contenu publié ici ne constitue pas un conseil financier, juridique ou en investissement. Les lecteurs doivent mener leurs propres recherches et consulter des professionnels qualifiés si nécessaire. Cointelegraph conserve une indépendance éditoriale totale.
Plus sur le sujet