La liquidité des stablecoins en Amérique latine pourrait dépendre de quelques fournisseurs, estime un investisseur
Dernières actualitésPublié1 oct. 2026
Des chercheurs étudiant l’écosystème des stablecoins en Amérique latine ont averti que « la fragilité du système est concentrée dans sa couche la plus mince », seules 16 des 494 entreprises se consacrant principalement à la liquidité de gros, à la trésorerie et au crédit.
Selon Amit Chu, associé de Verda Ventures, l’écosystème des paiements en stablecoins d’Amérique latine pourrait dépendre d’un petit groupe de fournisseurs de liquidité sous-jacents, ce qui risquerait de perturber la capacité des clients à convertir leurs avoirs en monnaie locale si un fournisseur clé perdait son accès aux services bancaires.
Dans un rapport récemment publié par les sociétés de capital-risque crypto Varys Capital et Verda Ventures, et s’appuyant sur la base de données Stablescape de Verda, les chercheurs ont analysé 494 entreprises de la région, mais n’en ont trouvé que 16 dont l’activité principale consiste à fournir de la liquidité de gros entre stablecoins et monnaies fiduciaires, ainsi que des services de trésorerie d’entreprise et de crédit. Ils ont averti que « la fragilité du système est concentrée dans sa couche la plus ténue ».
« Il existe de nombreux vendeurs de liquidité et très peu de spécialistes. Ce que nous ne pouvons pas voir dans les données publiques, c’est combien d’entre eux assument eux-mêmes le risque de change et combien le transfèrent aux mêmes quelques bureaux de négociation et plateformes d’échange. Notre avis est que c’est la deuxième option, et c’est cette fragilité que le rapport met en évidence », a déclaré Chu à Cointelegraph.
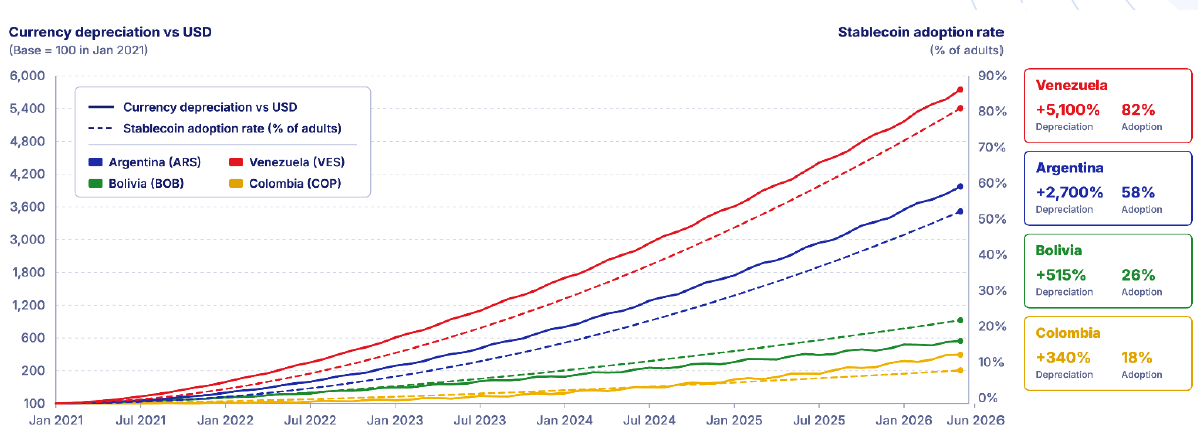
Les stablecoins jouent un rôle croissant dans l’économie crypto de l’Amérique latine. Selon un rapport de Chainalysis publié en septembre, en juin 2026, les stablecoins représentaient 32,1 % de la valeur des cryptomonnaies transférées au-delà des frontières, ainsi que 22,1 % de l’activité P2P nationale et 17,6 % des soldes détenus dans les portefeuilles personnels de la région.
Chu a déclaré qu'une perturbation touchant un prestataire clé pourrait laisser les utilisateurs détenir des stablecoins tout en les exposant à des coûts plus élevés ou à des délais lorsqu'ils les convertissent en monnaie locale.
« Le problème se situerait au niveau des sorties. Les écarts s'élargiraient, les retraits vers les comptes bancaires locaux ralentiraient ou seraient suspendus, et les fonds en transit auprès du desk défaillant pourraient rester bloqués », a-t-il déclaré.
Cependant, le rapport n'établit pas dans quelle mesure la liquidité elle-même est concentrée. Chu a déclaré que Stablescape ne suivait pas les volumes de transactions et ne fournissait pas de données sur les parts de marché. Les plateformes d'échange et entreprises de paiement classées ailleurs dans la base de données fournissent également de la liquidité, même si Chu a déclaré que Verda estime que certaines dépendent finalement des mêmes desks sous-jacents.
Chu a déclaré que l'octroi de licences constituait le principal levier pour réduire la concentration, car des règles plus claires faciliteraient la tâche des banques qui servent les fournisseurs de liquidité. Il a également évoqué les stablecoins libellés en monnaie locale, qui pourraient permettre à davantage de teneurs de marché de régler des transactions onchain, tandis que les sociétés de trading mondiales commencent à coter des paires de devises latino-américaines.
Chu a également mis en garde contre l'idée qu'un petit nombre de spécialistes soit nécessairement le signe d'un problème.
« Les marchés des changes matures comptent eux aussi bien moins de courtiers que d'entreprises en contact avec la clientèle. Ce qui compte, c'est la redondance et le capital », a-t-il déclaré.
« Chaque grande monnaie devrait disposer de plusieurs desks indépendants et suffisamment capitalisés, ayant des relations bancaires distinctes, et chaque portefeuille crypto devrait pouvoir acheminer les transactions entre plusieurs acteurs. »
Le rapport a généralement identifié l'Amérique latine comme une opportunité de croissance, en particulier pour les entreprises qui répondent aux besoins des paiements transfrontaliers. Il soutient que la fragmentation des systèmes bancaires et le coût élevé des transferts créent une demande pour des services qui facilitent les transferts d'argent entre les pays pour les particuliers et les entreprises.
Magazine : La saison des altcoins arrive — et les traders sont plus sélectifs cette fois
Cointelegraph s’engage en faveur d’un journalisme indépendant et transparent. Cet article d’actualité est produit conformément à la politique éditoriale de Cointelegraph et vise à fournir des informations exactes et à jour. Les lecteurs sont invités à vérifier les informations de manière indépendante. Consultez notre politique éditoriale https://cointelegraph.fr/editorial-policy
Plus sur le sujet