 Écrit par Christina CombenRédacteurVérifié par Andrew FentonRédacteur
Gagnants et perdants des nouvelles règles de la SEC sur les actions tokenisées
MagazinePublié23 sept. 2026
La SEC a ouvert une voie de cinq ans pour les actions tokenisées, mais seuls certains produits et certaines plateformes correspondent au modèle. Uniswap, Robinhood, Coinbase ou Kraken sortiront-ils gagnants ?
« La tokenisation arrive en Amérique », a déclaré le directeur général de Robinhood, Vlad Tenev, après que la SEC a annoncé son Innovation Exemption la semaine dernière — et il semble que les marchés aient favorablement accueilli cette évolution.
Le BTC et l’ETH ont bondi de plus de 10 %, tandis que le token UNI d’Uniswap — un protocole qui pourrait devenir un emplacement de choix pour le trading d’actions tokenisées — a gagné plus de 30 % dans les jours qui ont suivi.
Bien que la Securities and Exchange Commission ait effectivement autorisé les actions tokenisées aux États-Unis, la plupart des tokens d’actions existants ne relèvent pas des nouvelles règles.
La nouvelle Innovation Exemption de la commission, valable cinq ans, ouvre une voie permettant à certaines plateformes de négocier onchain des actions tokenisées du National Market System (NMS) sans s’enregistrer comme plateforme d’échange de titres, et à des tiers de tokeniser des actions — mais uniquement sous certaines conditions précises.
Les tokens doivent conférer à leurs détenteurs les mêmes « droits et privilèges » que les actions sous-jacentes, et les plateformes de trading doivent soumettre les utilisateurs et les pools à une procédure d’autorisation.
À lire aussi : Kraken apporte le rendement de la DeFi aux actions et ETF tokenisés
Toutes les actions tokenisées ne se valent pas. Un token peut ressembler à une action et suivre son cours sans conférer les droits de l’actionnaire. Selon les nouvelles règles, il est alors classé comme une action synthétique et n’est pas conforme.
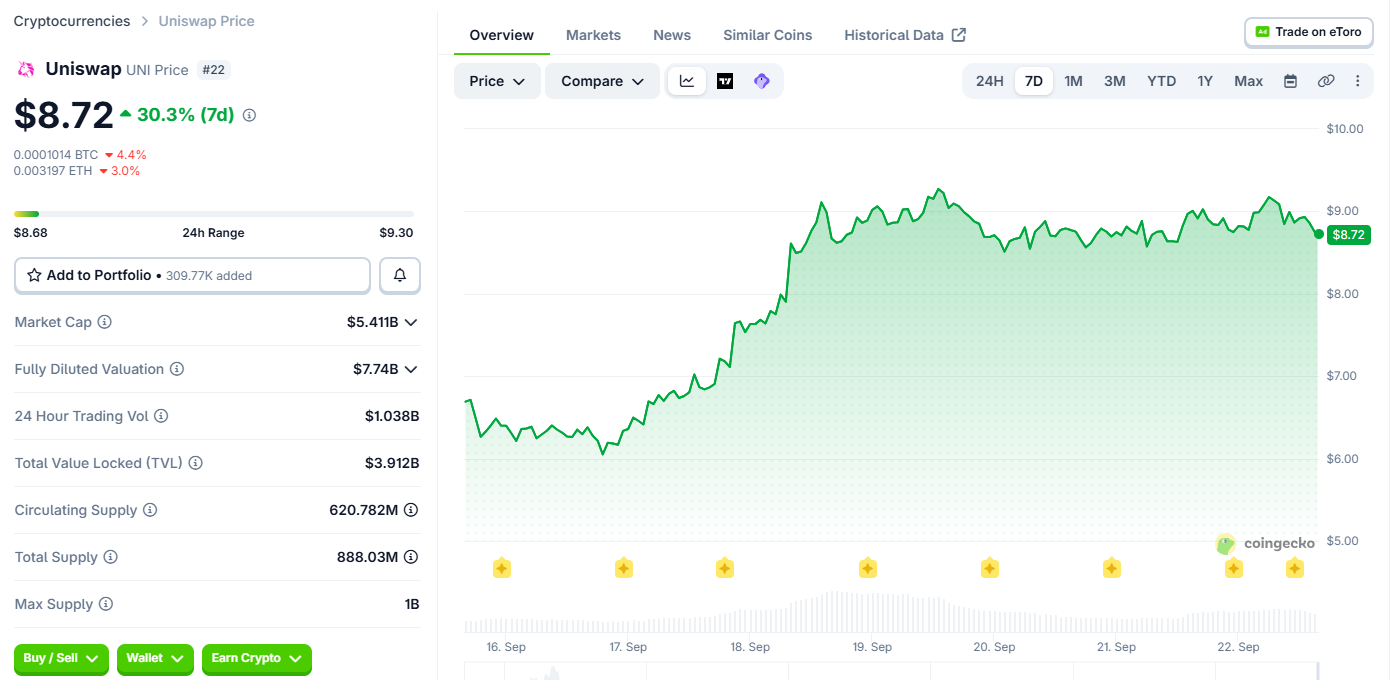
L’UNI a gagné plus de 30 % après l’annonce de la SEC. Source : Coingecko
Cela signifie que certains des acteurs les plus importants du secteur ont peut-être déjà pris de l’avance, tandis que d’autres devront rattraper leur retard. Comme l’explique au Magazine Peter Curley, responsable des affaires réglementaires mondiales chez Ondo Finance :
« Tout ce que nous faisons ne sera pas compatible, et ce n’est pas grave. L’important, c’est que la SEC ait agi au lieu d’attendre que le Congrès termine le travail. »
La voie de tokenisation de la SEC est étroite
L’ordonnance de la SEC du 17 septembre accorde à certaines plateformes une dispense temporaire de l’obligation de s’enregistrer comme plateformes d’échange lorsqu’elles négocient des actions tokenisées du NMS au moyen de pools de liquidité AMM soumis à autorisation.
En d’autres termes, l’agence a ouvert une voie au trading d’actions onchain, mais elle est assez spécifique, et le token lui-même devient tout aussi important que la plateforme.
Pour être conforme, une action tokenisée doit conférer à ses détenteurs les mêmes droits aux dividendes et au vote que le titre sous-jacent.
Bien qu’un tiers puisse tokeniser une action sans être affilié à l’émetteur, ce dernier a la possibilité de s’opposer au token avant qu’il puisse être négocié.
Cela exclut l’exposition synthétique, ce qui est une mauvaise nouvelle pour les Stock Tokens de Robinhood et les xStocks de Kraken dans leur forme actuelle.
La commissaire Hester Peirce a souligné que la dispense couvre un modèle particulier plutôt que toutes les façons possibles de négocier des titres tokenisés, tout en précisant que la SEC est ouverte à d’autres modèles en dehors de la structure TSV.
Les produits les plus proches du modèle de la SEC
Les tokens d’actions de Coinbase s’en approchent.
Le 14 septembre, le directeur général Brian Armstrong a déclaré que l’entreprise avait « établi la référence » avec ses actions tokenisées, car il ne s’agit ni de produits synthétiques ni d’instruments de dette, mais de « véritables titres entièrement garantis, échangeables contre les actions sous-jacentes, avec des dividendes intégrés », les droits de vote devant « arriver bientôt ».
À lire aussi : La blockchain de Robinhood générera 160 millions de dollars de frais annuels d’ici 2028 : Bernstein
Cependant, l’offre actuelle d’actions tokenisées de Coinbase est destinée aux clients non américains, et son infrastructure de plateforme d’échange repose sur un carnet d’ordres à cours limité centralisé. La dispense de la SEC repose sur des TSV fournissant des pools de liquidité AMM soumis à autorisation. Coinbase exploite toutefois le réseau Base et dispose donc de possibilités à cet égard.
Ondo a lancé des titres américains tokenisés en juin, les actions sous-jacentes étant conservées dans le cadre d’une conservation traditionnelle et le token représentant le droit de l’investisseur onchain.
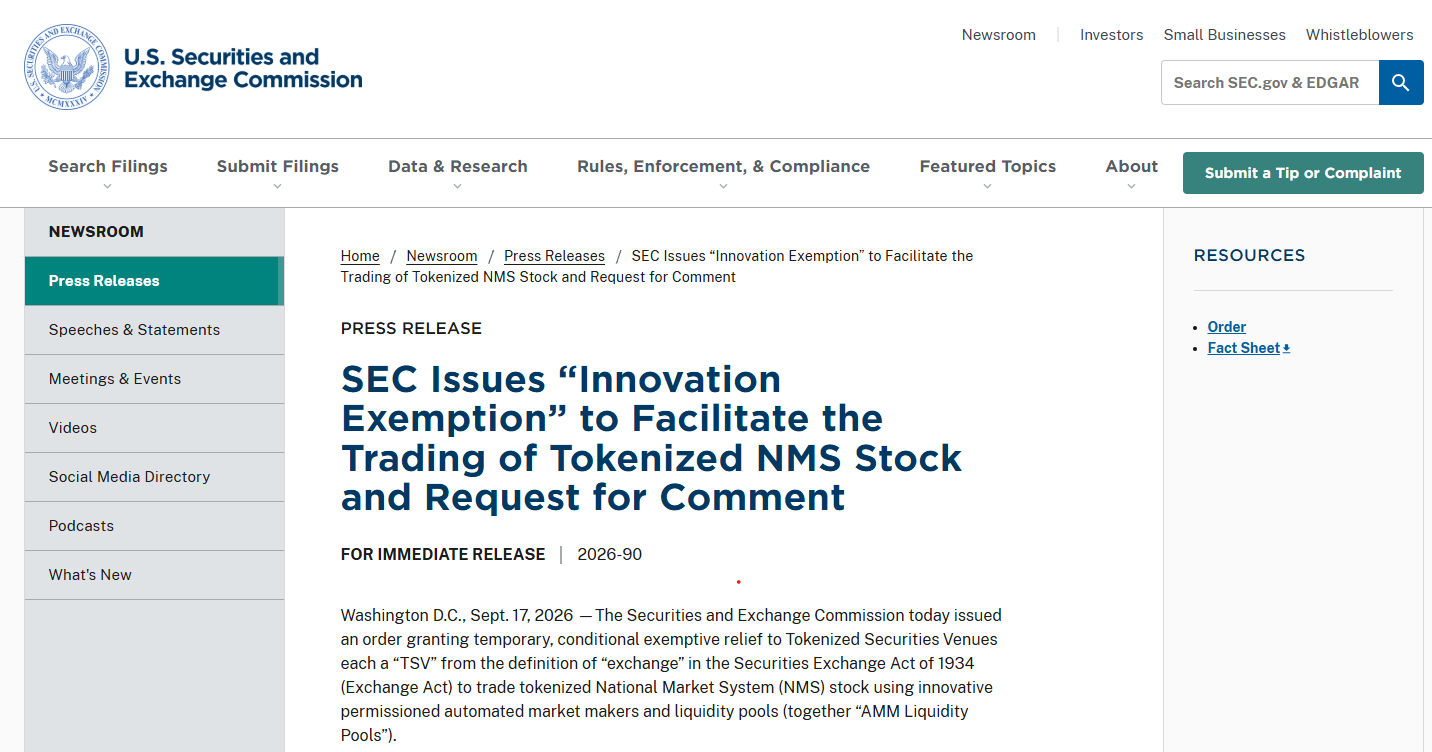
La SEC publie l’Innovation Exemption. Source : SEC
L’entreprise a également acquis Oasis Pro, qui comprend un courtier-négociant enregistré auprès de la SEC, un ATS et un agent de transfert, avec une infrastructure couvrant les volets traditionnel et onchain du marché.
Selon Curley, la dispense de la SEC favorise « exactement le modèle que nous avons déjà mis à l’épreuve : conservé, fondé sur un droit à recevoir, avec de véritables droits d’actionnaire et les opérations sur titres transmis au détenteur ». Il ajoute toutefois : « Nous ne partons pas du principe que tout sera automatiquement validé. »
Coinbase et Ondo disposent toutes deux d’éléments de l’infrastructure que la SEC semble rechercher. Aucune ne peut supposer que sa configuration actuelle est admissible sans quelques ajustements, mais elles auront peut-être moins d’éléments à reconstruire.
Les pools soumis à autorisation d’Uniswap pourraient ouvrir la voie
La dispense de la SEC est spécifiquement conçue autour de pools de liquidité AMM soumis à autorisation, ce qui semble être une bonne nouvelle pour Uniswap.
Le protocole a introduit les Permissioned Pools pour la v4 en juillet, permettant à des actifs réglementés d’être négociés via des AMM, avec une conformité appliquée directement onchain.
Bien que cela ne fasse pas d’Uniswap un TSV, son infrastructure v4 pourrait être utilisée par des opérateurs qui en construisent un, car les Permissioned Pools permettent aux émetteurs de contrôler qui peut négocier ou fournir des liquidités, ce qui correspond aux exigences de la SEC.
L’accès soumis à autorisation exige une vérification Know Your Customer (KYC), la conservation de registres, des avis publics et la transparence des transactions.
Si cette infrastructure peut être reliée aux droits des actionnaires et à l’infrastructure réglementaire requis pour le trading de titres américains, Uniswap dispose potentiellement d’un cadre pouvant être adapté au modèle de la SEC.
Robinhood a les utilisateurs, mais pas le bon produit
Robinhood compte déjà environ 200 tokens d’actions négociés sur la Robinhood Chain, que Tenev a décrits comme garantis un pour un et entièrement composables avec la DeFi.
Mais le responsable de la recherche chez Four Pillars, Jaewon Kim, a souligné que l’ordonnance de la SEC exclut l’exposition synthétique, ce qui écarte des produits comme les Stock Tokens et les xStocks de Kraken.
Les Stock Tokens de Robinhood sont des titres de dette tokenisés émis par Robinhood Assets (Jersey) Limited. Cela signifie qu’ils offrent une exposition économique aux actions sous-jacentes, mais ne confèrent à leurs détenteurs ni droits légaux ni droits bénéficiaires. Ils ne sont pas non plus enregistrés en vertu du droit américain des valeurs mobilières et ne sont pas accessibles aux personnes américaines.
Le président Paul Atkins affirme que cette période permettra au marché de « se développer ». Source : SEC
Mais si le produit actuel de Robinhood ne respecte pas les règles de la SEC, sa distribution et son infrastructure blockchain pourraient lui donner un avantage important s’il parvient à adapter son modèle aux nouvelles exigences.
Les xStocks de Kraken sont entièrement garantis par les actions sous-jacentes, mais ils ne confèrent pas non plus à leurs détenteurs les mêmes droits que les actions conventionnelles. Et le fait d’être garanti par des actions ne suffit pas à bénéficier de cette exemption.
Bryan Choe, responsable de la recherche et des opérations chez RWA.xyz, une plateforme d’analyse de marché consacrée aux actifs réels tokenisés (RWA), affirme que la plupart des produits d’actions tokenisées existants sont actuellement parrainés par des tiers, mais il s’attend à ce que cela change au cours des 12 prochains mois.
Il explique au Magazine : « Nous nous attendons à ce que la plupart des produits adoptent des modèles parrainés par les émetteurs. » Selon lui, l’exemption « aligne les émetteurs de tokens sur les émetteurs d’actions » et pourrait instaurer davantage d’équilibre entre les différents modèles d’émission.
Cinq ans pour prouver que les actions tokenisées sont réellement meilleures
La SEC décrit l’exemption comme temporaire, et son président Paul Atkins affirme que cette période de cinq ans permettra au marché de « se développer », tandis que la commission « évaluera de futures règles ».
Au-delà de la question de savoir quelle entreprise obtiendra la première plateforme d’échange crypto conforme, le véritable test sera de déterminer si les actions tokenisées décolleront en premier lieu.
Comme le dit Curley, les investisseurs doivent finalement obtenir quelque chose de « plus rapide, moins cher ou plus utile qu’une position détenue auprès d’un courtier traditionnel ». Des questions ont déjà été soulevées quant à savoir si la liquidité fragmentée des tokens représentant des actions offrira de bons prix ou une expérience utilisateur correcte.
L’exemption pourrait permettre des échanges 24/7, la propriété fractionnée, un règlement plus rapide, la composabilité onchain et les droits des actionnaires. Mais en fin de compte, ces avantages n’ont d’importance que si les investisseurs s’y intéressent réellement.
À lire aussi : Reste-t-il une chance de sauver le CLARITY Act ?
Cointelegraph publie des reportages longs, des analyses et des articles narratifs rédigés par l'équipe éditoriale interne de Cointelegraph, disposant d'une expertise sur le sujet. Tous les articles sont rédigés et révisés par les rédacteurs de Cointelegraph conformément à nos normes éditoriales. Certains articles contiennent des liens d'affiliation, pour lesquels Cointelegraph peut percevoir une commission. Ces relations n'influencent pas les produits que nous évaluons ni nos conclusions éditoriales. Le contenu publié ici ne constitue pas un conseil financier, juridique ou en investissement. Les lecteurs doivent mener leurs propres recherches et consulter des professionnels qualifiés si nécessaire. Cointelegraph conserve une indépendance éditoriale totale.
Plus sur le sujet