 Écrit par Nate KostarRédacteurVérifié par Sam BourgiRédacteur
Le FMI avertit que les marchés tokenisés pourraient amplifier les risques financiers
Dernières actualitésPublié8 oct. 2026
L’institution financière mondiale a constaté que les marchés d’actions tokenisées étaient moins liquides et plus volatils que les marchés traditionnels, malgré une demande croissante pour les échanges 24/7.
La tokenisation pourrait remodeler les marchés financiers en rendant les échanges et le règlement plus efficaces, mais l’incertitude juridique et les risques pour la stabilité financière pourraient freiner une adoption plus large, selon le Fonds monétaire international (FMI).
Dans une analyse publiée jeudi, le FMI a déclaré que les marchés financiers tokenisés se développaient rapidement, mais restaient modestes par rapport aux marchés traditionnels. Parmi les principaux obstacles à leur expansion figurent la faible interopérabilité et l’absence d’actifs de règlement largement acceptés.
L’écart entre le potentiel de la tokenisation et son ampleur actuelle est évident dans l’activité de négociation. Les accords de pension tokenisés, ou repos, dominent l’activité de négociation tokenisée, avec un volume quotidien moyen de transactions compris entre 300 et 350 milliards de dollars, contre environ 13 billions de dollars négociés chaque jour sur l’ensemble du marché américain des repos.
Au-delà des repos et des stablecoins, la valeur des actifs tokenisés en circulation est concentrée dans les produits de crédit et les fonds du marché monétaire. Les actifs du monde réel (RWA) tokenisés ont atteint environ 65 milliards de dollars de valeur en circulation en juillet, soit une faible fraction des quelque 300 billions de dollars d’actifs des marchés de capitaux mondiaux. Le crédit tokenisé représentait 30,4 milliards de dollars, suivi par les fonds du marché monétaire avec 17,5 milliards de dollars, tandis que les actions tokenisées représentaient environ 2,3 milliards de dollars.
À lire aussi : « Il n’y a pas de retour en arrière » pour les institutions qui se dirigent vers un avenir onchain tokenisé, affirme Fidelity
Les investisseurs adoptent les échanges 24/7 malgré la persistance des risques
Malgré leur ampleur limitée, les actions tokenisées attirent les investisseurs à la recherche d’échanges 24/7 et de la propriété fractionnée. Le FMI a constaté que plus de la moitié des échanges d’actions tokenisées avaient lieu en dehors des heures normales de marché aux États-Unis, tandis qu’environ 80 % des transactions portaient sur moins d’une action.
Le FMI a également constaté que les mouvements de prix nocturnes des actions tokenisées semblaient se refléter peu après l’ouverture des marchés dans les cours des actions traditionnelles, ce qui laisse penser que les marchés tokenisés pourraient fournir des signaux de prix utiles en dehors des heures normales de négociation.
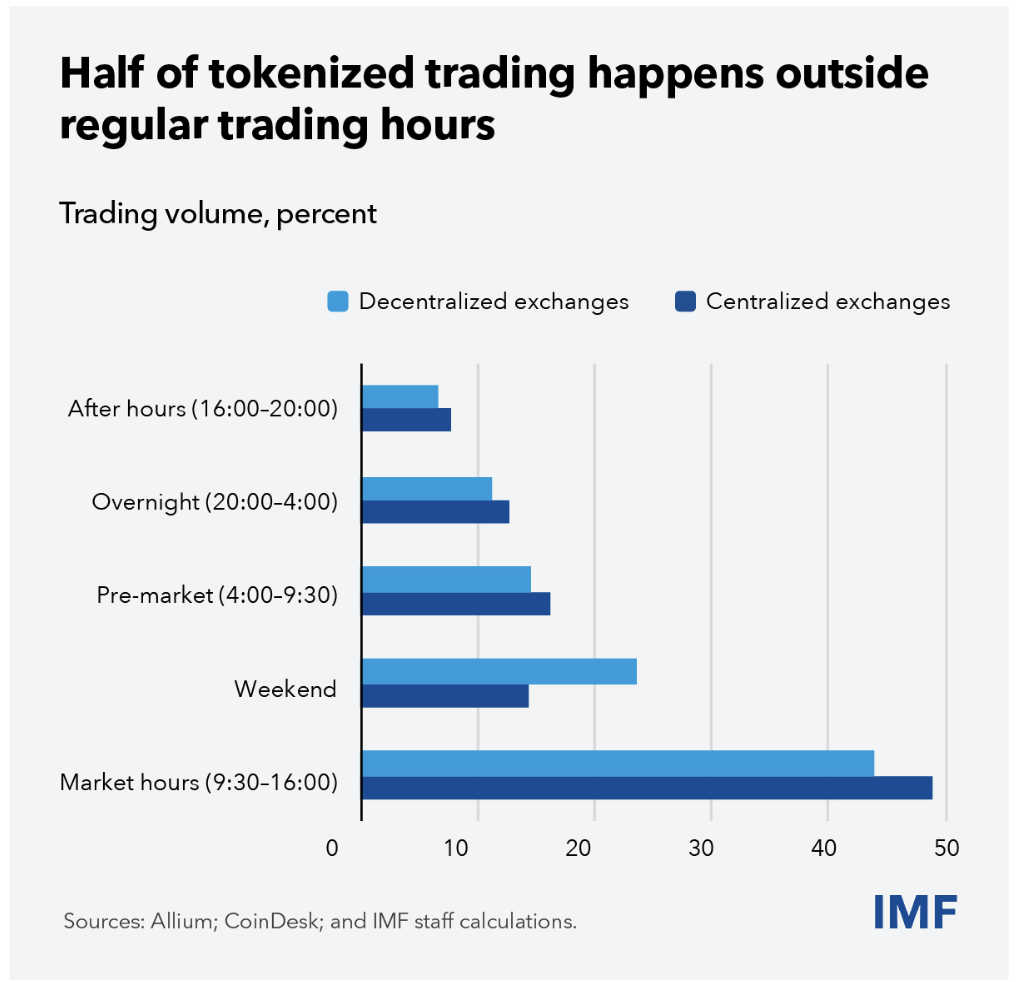
Volumes d’échange des actions tokenisées selon les heures de négociation et le type de plateforme d’échange crypto. Source : FMI
Cependant, le FMI a déclaré que les actions tokenisées étaient nettement moins liquides et présentaient une volatilité réalisée environ 1,5 fois supérieure à celle de leurs équivalents traditionnels. Il a averti qu’à mesure que les marchés tokenisés se développent, une interconnexion et un effet de levier accrus pourraient amplifier les risques financiers traditionnels, notamment les ventes forcées, les ruées sur la liquidité et la contagion.
Le FMI a appelé à des cadres juridiques et réglementaires plus clairs, à une interopérabilité accrue entre les systèmes financiers tokenisés et traditionnels, ainsi qu’à des mesures de protection pour répondre aux vulnérabilités émergentes à mesure que l’adoption progresse. Pour l’instant, toutefois, le rapport a relevé que les risques systémiques restaient limités, car l’adoption demeure relativement faible.
Le FMI et les régulateurs européens expriment leurs préoccupations concernant la tokenisation
Ce n’est pas la première fois que le FMI exprime des préoccupations au sujet de la tokenisation. En novembre 2025, il a averti que les échanges automatisés et les smart contracts interconnectés pourraient amplifier la volatilité des marchés et provoquer des krachs éclair.
En avril, il a mis en garde contre le fait qu’un règlement plus rapide pourrait accélérer les tensions financières, tandis qu’une analyse publiée en juillet mettait en évidence des risques systémiques liés à la fragmentation des plateformes et à une coordination réglementaire insuffisante.
Les régulateurs européens ont exprimé des préoccupations similaires. Le mois dernier, l’Autorité européenne des marchés financiers (ESMA) a averti que le renforcement des liens entre les cryptomonnaies et la finance traditionnelle, notamment par l’intermédiaire des actions tokenisées, pourrait accroître le risque de propagation de chocs financiers entre les marchés.
« La tokenisation pourrait finalement transformer la finance, mais son avenir dépendra moins des possibilités technologiques que de politiques garantissant la profondeur des marchés, la confiance et des mesures de protection solides », ont conclu les auteurs du FMI dans leur billet publié jeudi.
Magazine : Le prêt crypto repart à la hausse… mais les risques ont-ils été résolus ?
Cointelegraph s’engage en faveur d’un journalisme indépendant et transparent. Cet article d’actualité est produit conformément à la politique éditoriale de Cointelegraph et vise à fournir des informations exactes et à jour. Les lecteurs sont invités à vérifier les informations de manière indépendante. Consultez notre politique éditoriale https://cointelegraph.fr/editorial-policy