 Écrit par Yohan YuRédacteurVérifié par Michael MillardRédacteur
Récapitulatif de CONNECT : Arthur Hayes sur la création monétaire et les mouvements de Wall Street onchain
Dernières actualitésPublié2 oct. 2026
Arthur Hayes a déclaré que la création monétaire pourrait soutenir les cours des cryptomonnaies, tandis que les intervenants de CONNECT Seoul ont examiné l’avantage concurrentiel de Wall Street onchain.
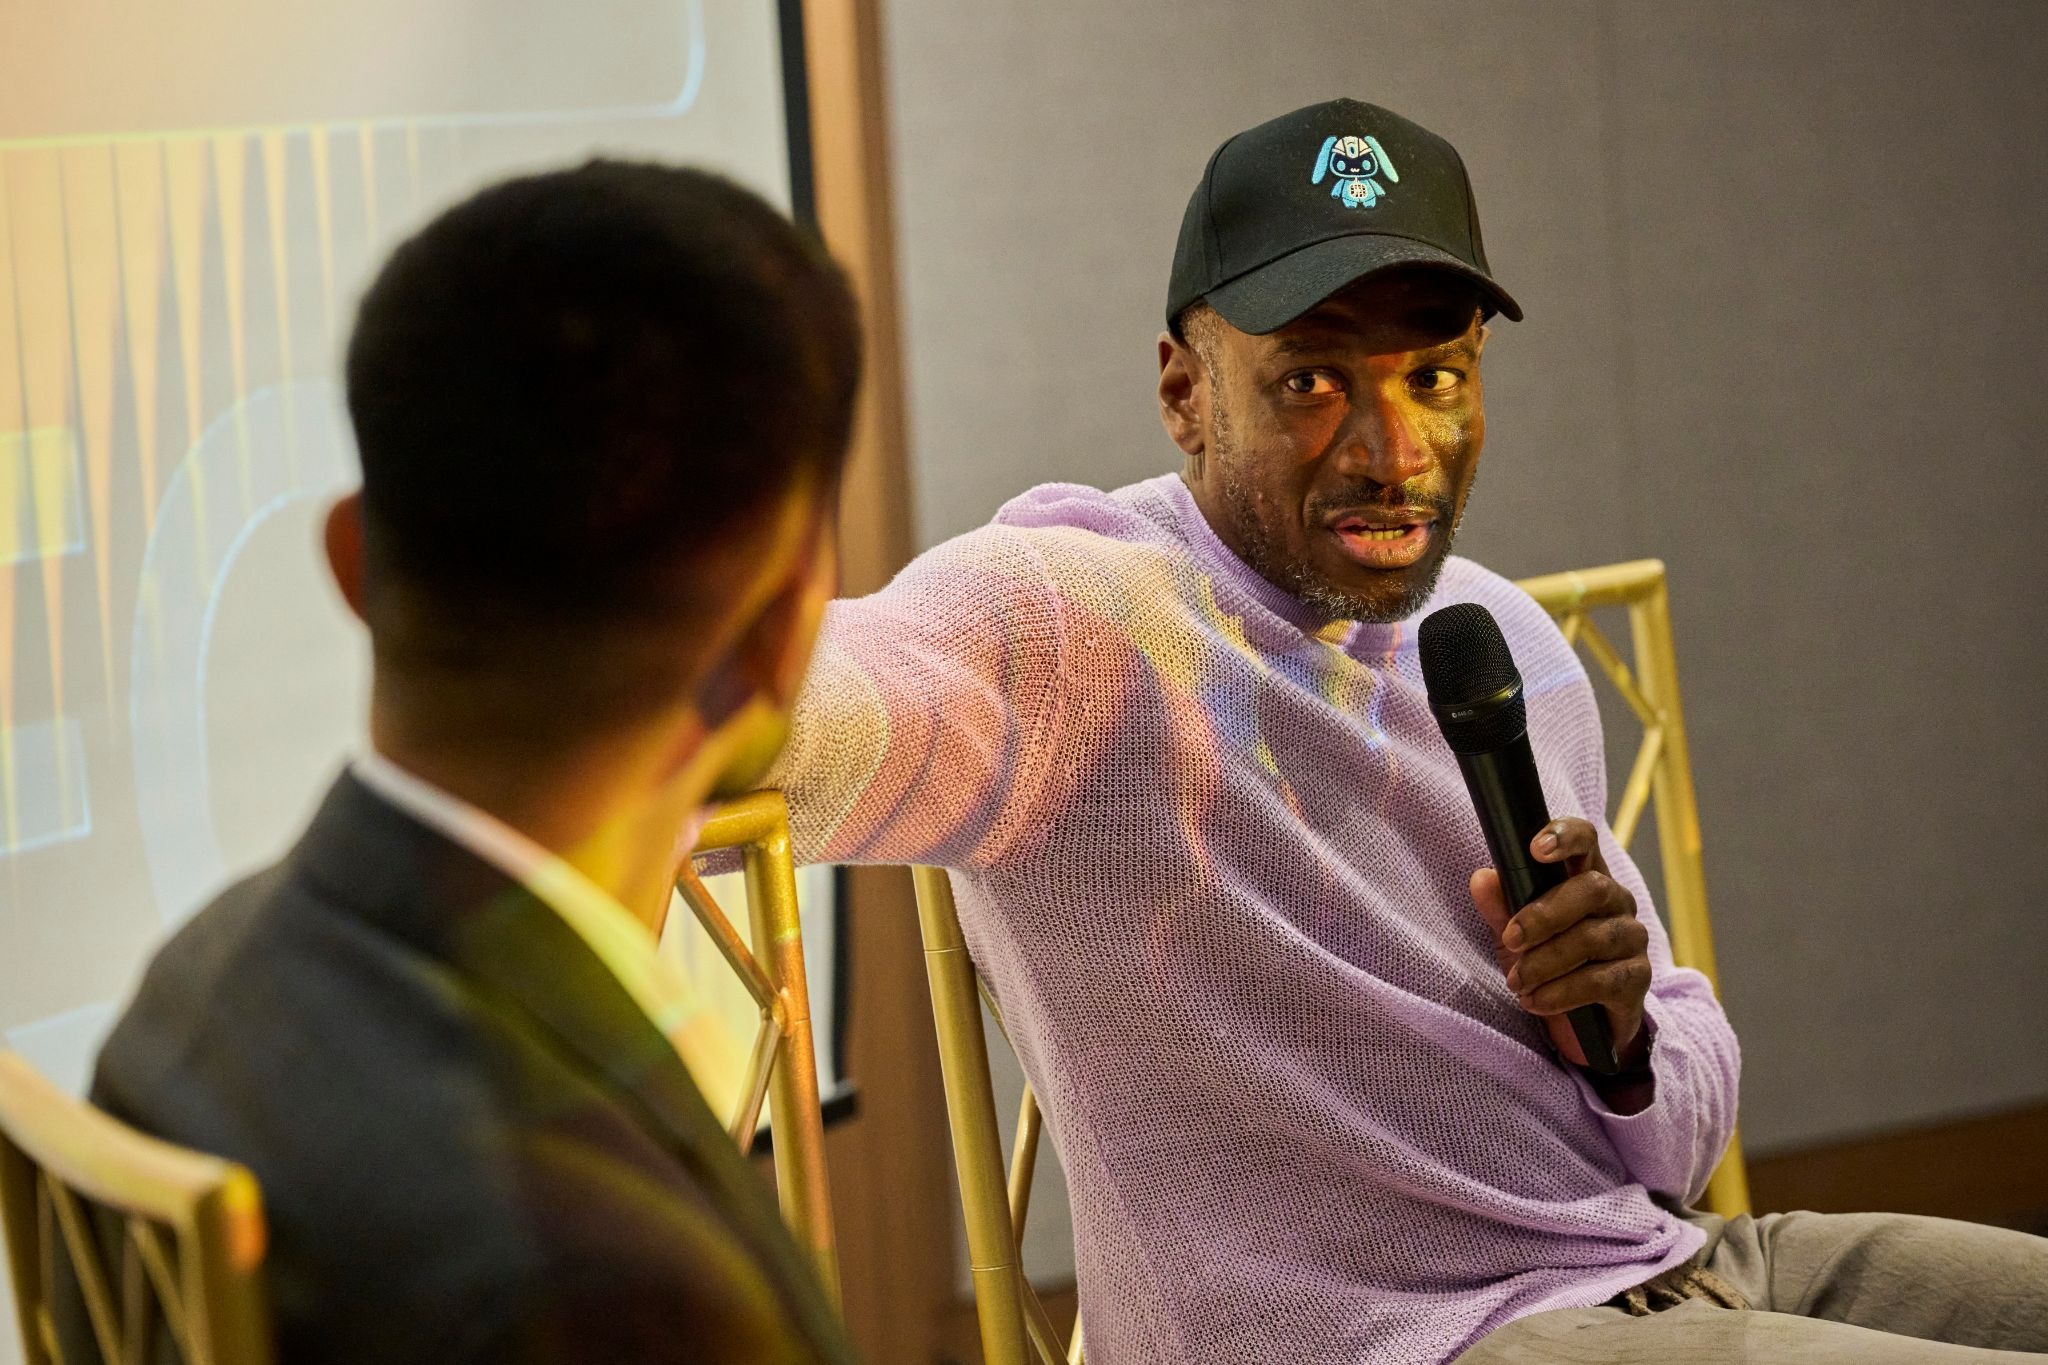
Les responsables politiques américains pourraient soutenir les cours des cryptomonnaies en créant davantage de monnaie afin de soutenir l’IA et de financer la dette publique, selon Arthur Hayes, directeur des investissements du fonds Maelstrom.
Les entreprises d’IA ont besoin de milliers de milliards de dollars pour financer des centres de données, alors même que les prix de leurs services baissent, a déclaré Hayes lors d’un entretien au coin du feu organisé dans le cadre de CONNECT by Cointelegraph : Seoul Edition, mardi, pendant la Korea Blockchain Week.
« Ils ne se sont vraiment pas laissé beaucoup d’options, à part créer de la monnaie et rendre la situation moins mauvaise », a-t-il déclaré.
Hayes a également évoqué un possible changement en Chine, qui passerait de ce qu’il a appelé une politique d’« austérité légère » à d’importantes mesures de relance monétaire, ce qui, selon lui, pourrait raviver la demande pour les actifs rares.
À lire aussi : La bulle du crédit liée à l’IA pourrait alimenter un « crack-up boom » du Bitcoin au-delà de 1 million de dollars : Hayes
En Europe, il a déclaré surveiller les tensions financières en France, notamment les contrats d’échange sur risque de crédit liés à BNP Paribas et les écarts de rendement des obligations d’État françaises.
Je pense que la création monétaire finira essentiellement par avoir lieu, mais c’est une sorte de catastrophe ferroviaire au ralenti qui se produit sous la surface. »
L’événement CONNECT de Cointelegraph à Séoul a accueilli des tables rondes sur des sujets allant du passage de la finance traditionnelle à l’onchain aux stablecoins et aux trésoreries crypto d’entreprises.
Le passage de Wall Street à l’onchain laisse une place aux intermédiaires
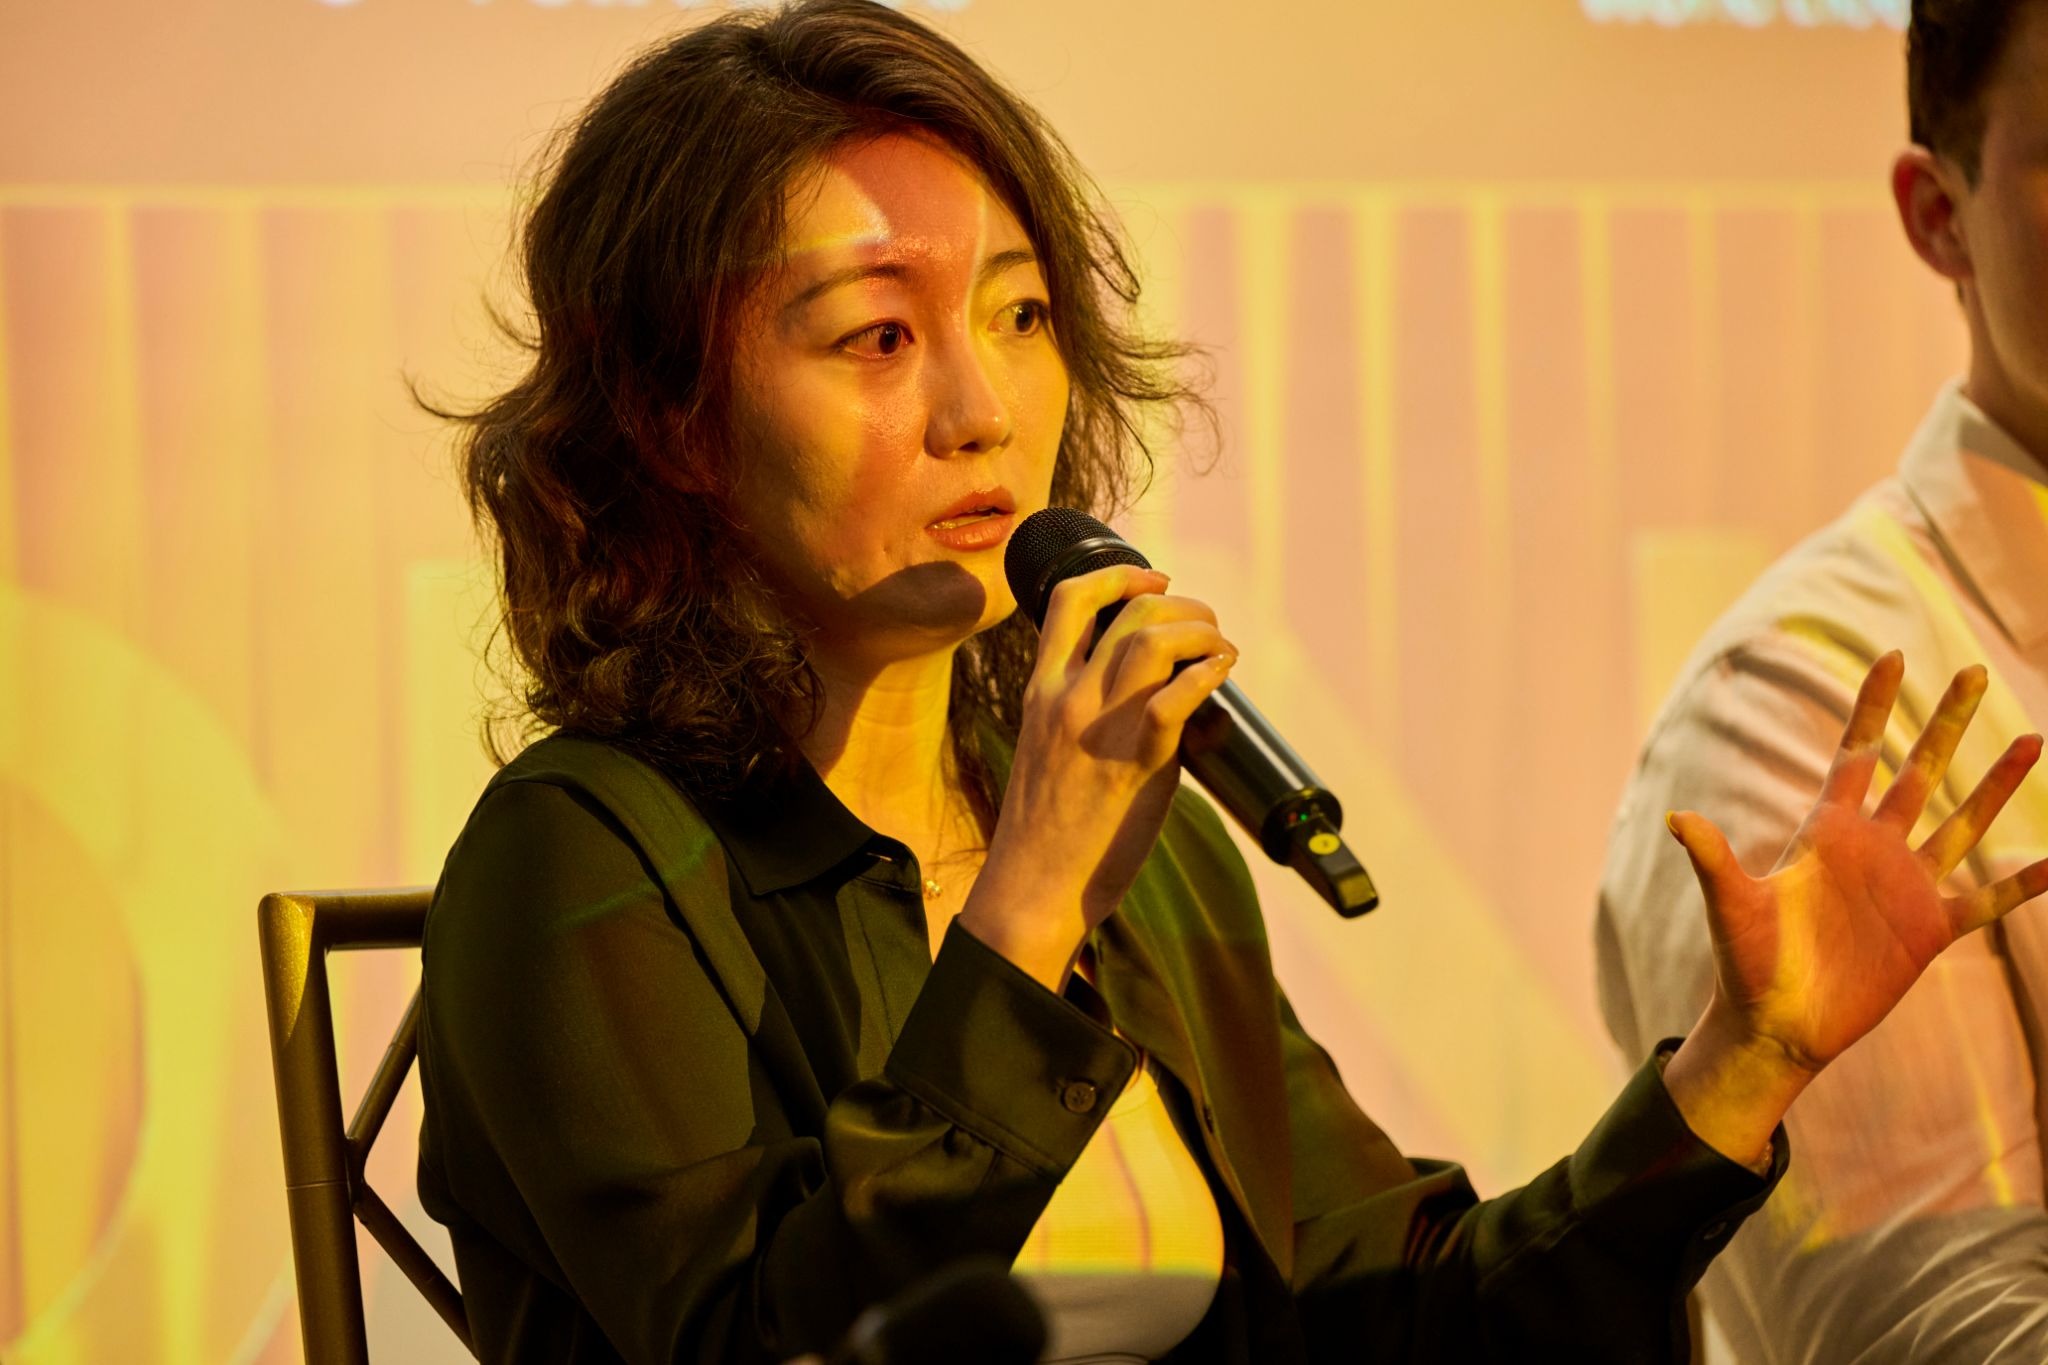
Selon Catrina Wang, associée commanditée chez Portal Ventures, les banques et les gestionnaires d’actifs apportent une clientèle existante aux marchés de la blockchain, ce qui leur confère un avantage sur les entreprises qui doivent attirer des investisseurs à partir de zéro.
« Celui qui détient la relation avec le client détient la valeur économique », a déclaré Wang, en s’appuyant sur la théorie de l’agrégation de l’analyste technologique Ben Thompson.
Pour les entreprises financières, servir les clients existants ne représente qu’une partie de l’opportunité. Le cofondateur de R3, Todd McDonald, a déclaré que les blockchains publiques donnent également accès à des clients situés en dehors des réseaux des institutions.
R3 a bâti son activité autour de réseaux financiers privés utilisant sa plateforme Corda, avant d’annoncer en mai 2025 une collaboration visant à connecter les institutions et leurs actifs à la blockchain publique de Solana.
Il faut vraiment aller là où se trouvent les clients et là où ils seront à l’avenir. »
Une fois que les investisseurs ont accès à ces marchés, ils doivent encore décider où placer leur argent et quel niveau de risque prendre.
Justin Kugel, vice-président exécutif chargé de la croissance chez World Liberty Financial, a déclaré que ces décisions créent du travail pour les intermédiaires, malgré la promesse initiale des cryptomonnaies d’éliminer les intermédiaires.
« Peut-être y a-t-il une raison pour laquelle il y a autant d’intermédiaires dans la finance traditionnelle », a déclaré Kugel.
De nombreux utilisateurs ne veulent pas gérer eux-mêmes leurs actifs ni évaluer chaque investissement et préfèrent le sentiment de protection offert par les plateformes d’échange crypto centralisées, a déclaré Kugel.
Les stablecoins déplacent l’argent, mais qui fournit le rendement ?
Franklin Templeton n’a pas l’intention d’émettre son propre stablecoin et souhaite que ses fonds monétaires tokenisés fournissent des revenus d’investissement en complément des tokens de paiement, selon Chetan Karkhanis, vice-président senior chargé de l’engagement des clients dans les actifs numériques au sein de l’entreprise.
« Laissez-nous être la couche de rendement », a déclaré Karkhanis.
Les souscriptions et les rachats de parts des fonds de Franklin Templeton nécessitent généralement encore des monnaies fiduciaires, a déclaré Karkhanis. Certaines conversions impliquant des stablecoins sont déjà disponibles, mais il a indiqué que ces options doivent devenir plus largement accessibles dans l’ensemble du secteur.
Franklin Templeton a annoncé en juin un partenariat avec MoonPay permettant aux investisseurs institutionnels éligibles de passer de certains stablecoins pris en charge à ses fonds monétaires tokenisés, et inversement, au moyen de transactions onchain.
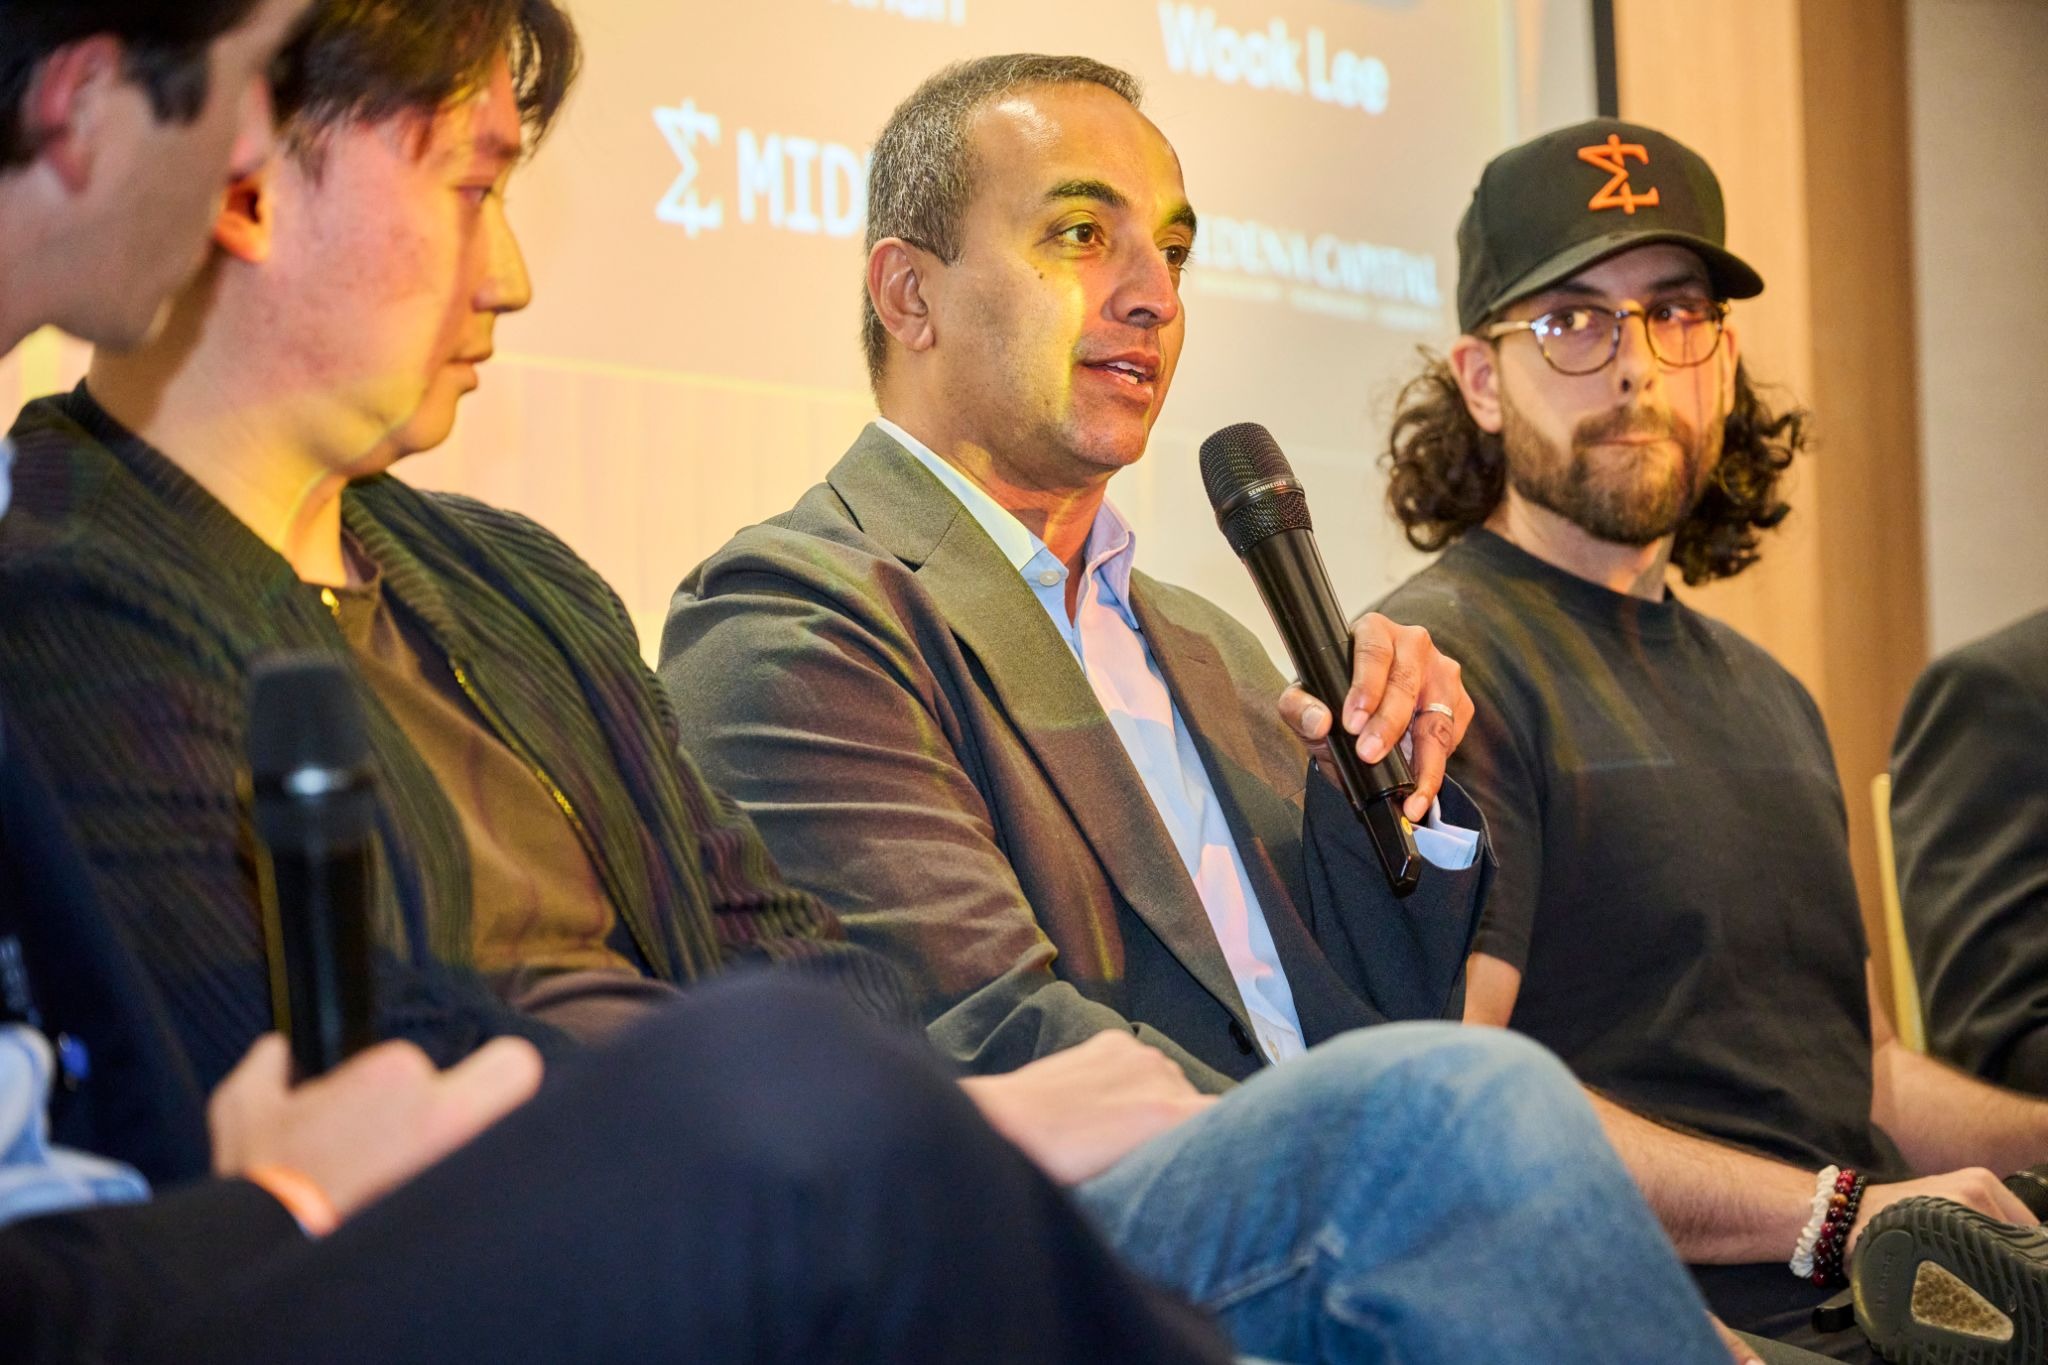
Haonan Li, cofondateur et co-directeur général de Codex, une plateforme de change de stablecoins, a déclaré que la demande de paiements en stablecoins augmentait le long des routes commerciales reliant l’Amérique latine et l’Afrique subsaharienne à l’Asie, où les acheteurs envoient de l’argent pour payer des produits manufacturés circulant en sens inverse.
« Les produits manufacturés vont d’est en ouest et les fonds vont d’ouest en est », a déclaré Li.
À lire aussi : La SEC autorise les fonds de Franklin Templeton à investir dans un fonds monétaire onchain
Les trésoreries crypto face à un test de liquidité
Les entreprises qui envisagent des stratégies de trésorerie crypto ont besoin de liquidités qu’elles peuvent mobiliser sur une période plus longue sans perturber leurs activités quotidiennes, a déclaré Ilya Podoynitsyn, cofondateur et co-directeur général de FinHarbor, partenaire de CONNECT.
« Si vous ne disposez pas de ces liquidités excédentaires, vous devez bien réfléchir avant d’entrer sur le marché », a déclaré Podoynitsyn.
Il a déconseillé de copier la stratégie d’une autre entreprise sans tenir compte des différences entre les bilans, les besoins de liquidité et la tolérance au risque. Même les équipes financières expérimentées peuvent manquer d’expertise en matière de liquidité onchain et d’approbation des transactions, a-t-il déclaré.
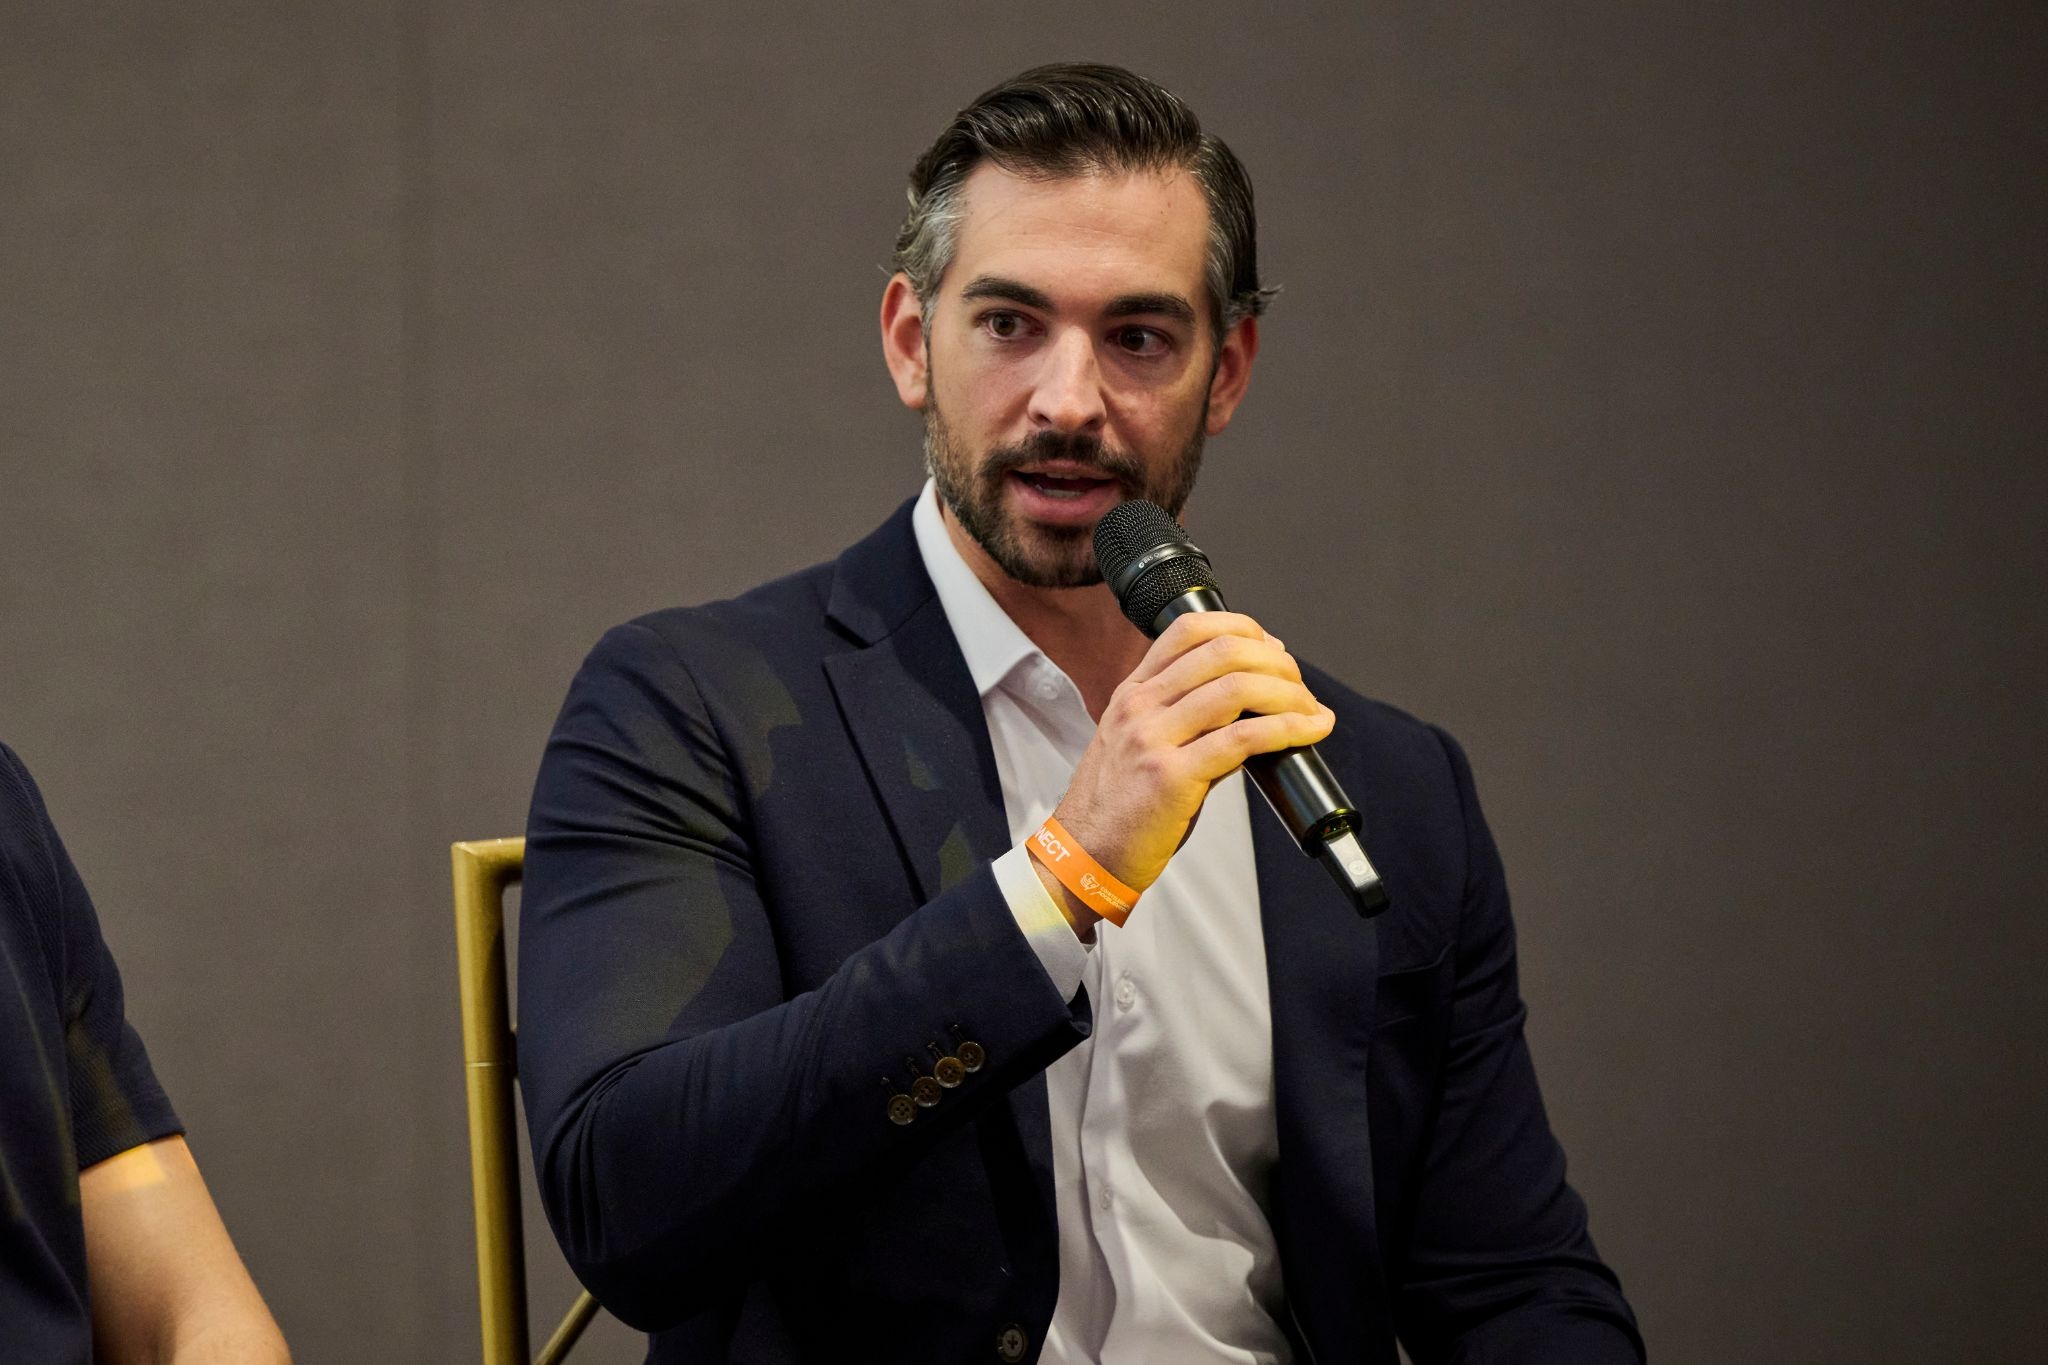
Le panel a également examiné si une société de trésorerie cotée disposant de liquidités excédentaires devait acheter davantage de cryptomonnaies ou racheter des actions se négociant sous leur valeur nette d’inventaire.
Michael Camarda, directeur du développement de SharpLink, une société de trésorerie Ethereum, a déclaré que le rachat d’actions et l’achat d’Ether supplémentaire étaient deux moyens d’augmenter les avoirs en ETH par action.
L’utilisation de liquidités pour racheter des actions répartit les avoirs existants en Ether entre un nombre réduit d’actions, tandis que l’achat de davantage d’Ether augmente les avoirs de la société.
Selon Camarda, les investisseurs institutionnels de SharpLink se concentraient sur les avoirs en ETH par action, ce qui rendait les rachats plus adaptés à leurs attentes, tandis que les investisseurs particuliers étaient attirés par les annonces d’importants achats d’Ether.
« Ils adorent les gros titres. Ils adorent les chiffres », a déclaré Camarda au sujet des investisseurs particuliers.
SharpLink avait acheté à la fois de l’Ether et ses propres actions pour séduire ces deux groupes d’investisseurs, a déclaré Camarda.
Cointelegraph s’engage en faveur d’un journalisme indépendant et transparent. Cet article d’actualité est produit conformément à la politique éditoriale de Cointelegraph et vise à fournir des informations exactes et à jour. Les lecteurs sont invités à vérifier les informations de manière indépendante. Consultez notre politique éditoriale https://cointelegraph.fr/editorial-policy