
 Écrit par Jona JaupiRédacteurVérifié par Bryan O'SheaRédacteur
Les opérations de carry trade sur le Bitcoin pourraient dépasser les bons du Trésor en 2027, selon Sygnum
MarchésPublié19 nov. 2026
Sygnum prévoit que les opérations de carry trade sur le Bitcoin pourraient offrir des rendements supérieurs à ceux des bons du Trésor en 2027, après une forte baisse des taux de financement qui a rendu la stratégie moins intéressante en 2026.
Les opérations de carry trade sur le Bitcoin pourraient retrouver leur avantage sur les bons du Trésor américain en 2027, à mesure que la demande d’effet de levier se redresse, selon la banque d’actifs numériques Sygnum.
Dans son rapport Sygnal Outlook 2027, Sygnum prévoit que la prime annualisée des contrats à terme sur le Bitcoin (BTC) à trois mois négociés au Chicago Mercantile Exchange serait en moyenne supérieure de plus de 2 % aux rendements des bons du Trésor américain à trois mois l’année prochaine.
Une opération de carry trade sur les cryptomonnaies consiste à acheter du Bitcoin tout en pariant contre son cours au moyen de contrats à terme. Cela contribue à limiter l’exposition aux fluctuations du cours du Bitcoin, tout en permettant aux traders de percevoir des paiements de financement ou des primes sur les contrats à terme.
Fabian Dori, directeur des investissements de Sygnum, a déclaré à Cointelegraph que les rendements pourraient se redresser à mesure que les investisseurs seraient davantage disposés à prendre des risques et que moins de fonds spéculatifs se disputeraient les mêmes profits.
« Le basis trade était devenu très encombré, de nombreux fonds spéculatifs le mettant en œuvre au moyen d’ETF spot [fonds négociés en Bourse] contre des positions courtes sur des contrats à terme du CME », a déclaré Dori. « Les données de positionnement indiquent que ces fonds ont désormais débouclé une grande partie de leurs positions courtes sur le CME ; il y a donc moins de capitaux en concurrence pour la même prime. »
Pourquoi les rendements du carry trade sur le Bitcoin ont baissé
Sygnum a cité une période de 67 jours de taux de financement négatifs du Bitcoin en 2026. Cela intervient également alors que Talos, une entreprise spécialisée dans les technologies et infrastructures crypto, a récemment publié une étude montrant l’ampleur de la baisse des rendements.
Dans son dernier rapport, Talos a indiqué que les taux de financement et les primes des contrats à terme sur le Bitcoin, qui avaient atteint des niveaux annualisés de 20 à 40 % au début de 2024, étaient tombés à seulement 3 à 5 % cette année. Le rendement actuel des bons du Trésor américain à trois mois avoisine 4,25 %, ce qui signifie que les traders peuvent obtenir à peu près le même rendement grâce à la dette publique sans assumer les risques supplémentaires des opérations sur cryptoactifs.
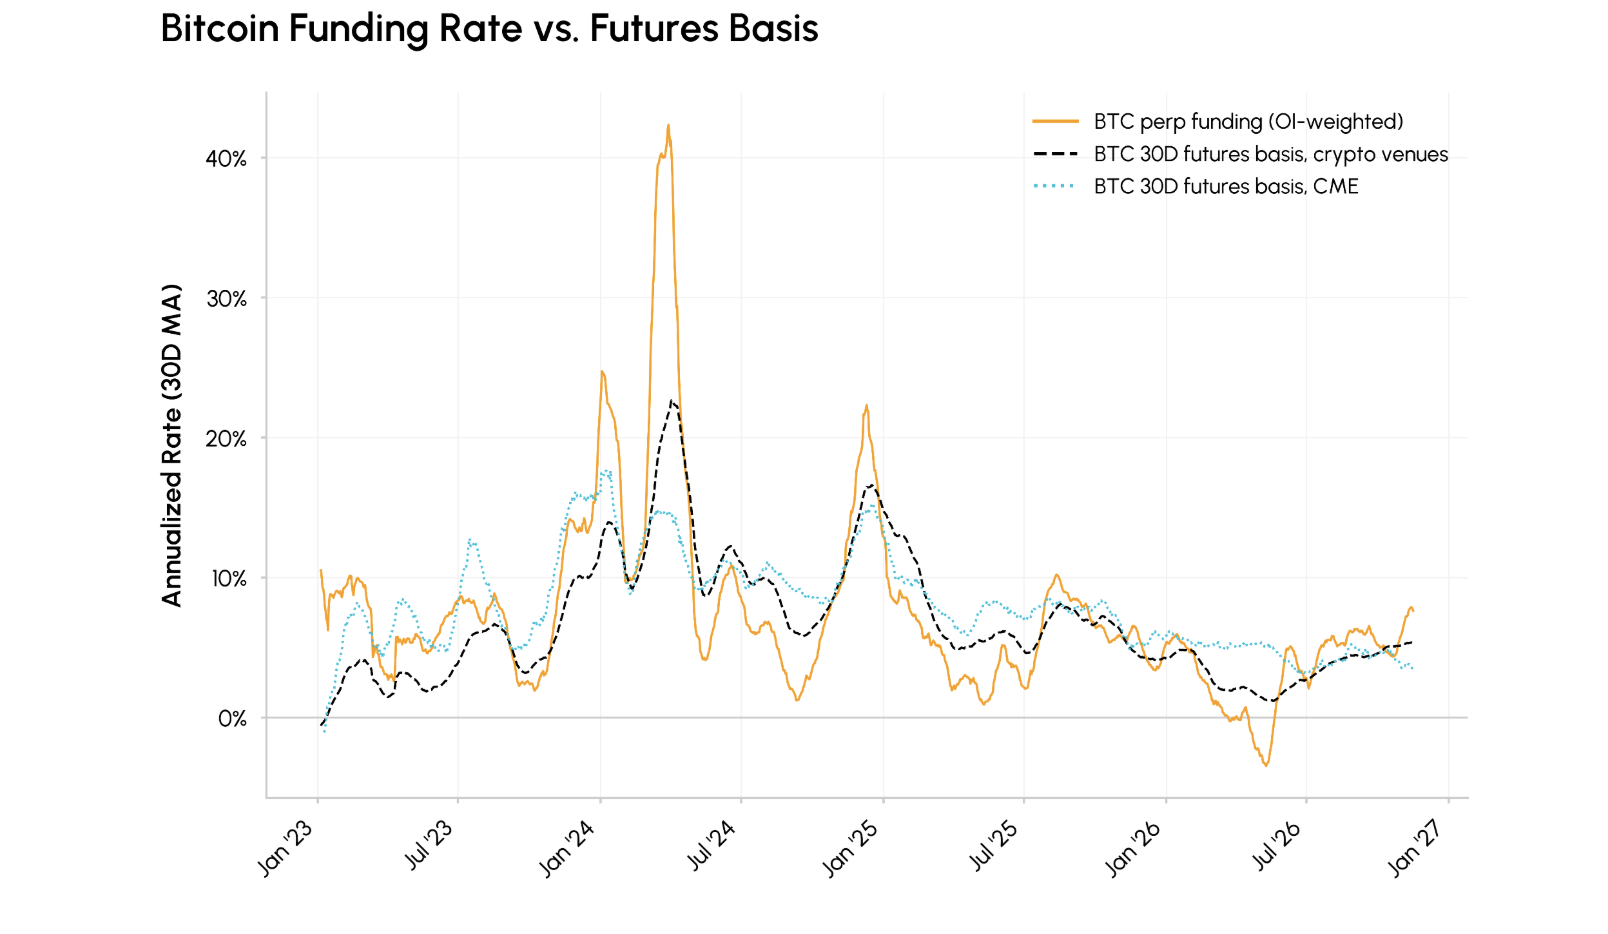
Taux de financement perpétuels du Bitcoin et base des contrats à terme à 30 jours, en rythme annualisé, 2024-2026. Source : Talos CM Market Data Pro
Les prévisions de Sygnum soulèvent désormais la question de savoir si les opérations de carry trade sur le Bitcoin peuvent générer suffisamment de revenus pour justifier les risques, tels que des baisses soudaines des rendements et des coûts de négociation plus élevés. Et même si les rendements ont commencé à s’améliorer, rien ne permet de déterminer clairement si cette tendance se poursuivra en 2027.
Les opérations de carry trade sur le Bitcoin sont devenues populaires après le lancement des ETF spot Bitcoin américains en 2024, qui ont donné aux grands investisseurs un moyen plus simple d’utiliser cette stratégie. Mais à mesure que davantage d’investisseurs sont entrés sur le marché, les rendements disponibles grâce à ces opérations ont commencé à baisser.
« Un marché plus mature paie moins pour la même opération », a déclaré Dori. « Mais il attire aussi des investisseurs supplémentaires, ce qui pourrait accroître la demande d’effet de levier. »
Selon Talos, les taux de financement du Bitcoin sont brièvement devenus négatifs au deuxième trimestre de l’année. Cela signifiait que les traders qui pariaient contre le Bitcoin au moyen de contrats à terme perpétuels devaient payer ceux qui pariaient sur une hausse des cours, au lieu de percevoir des paiements.
À lire aussi : Les entrées dans les ETF Bitcoin ne permettent pas de déterminer clairement la demande institutionnelle : CoinShares
Les taux de financement du Bitcoin montrent une reprise hésitante
Il existe toutefois des signes de reprise : Talos a constaté que les taux de financement crypto avaient recommencé à augmenter depuis août, ce qui pourrait conforter les prévisions de Sygnum. Coinbase a également indiqué dans un rapport publié le 2 novembre que les taux de financement du Bitcoin étaient passés d’environ 4 % en rythme annualisé au début d’octobre à une moyenne annualisée de 8,9 % durant la dernière semaine du mois.
Coinbase s’est demandé si cette hausse reflétait une demande significative pour les opérations à effet de levier sur le Bitcoin ; l’entreprise a évoqué une activité d’achat plus faible sur le marché spot.
« Il nous semble moins évident que la hausse tardive de l’effet de levier sur le BTC reflète une conviction, compte tenu du faible soutien des détenteurs au comptant ou du marché des options », indique le rapport de Coinbase.
Sygnum s’attend à ce qu’une adoption institutionnelle plus large soutienne la demande d’exposition au Bitcoin avec effet de levier en 2027. La banque a cité des facteurs tels que la hausse des investissements institutionnels dans le Bitcoin, la croissance de la tokenisation et l’augmentation de la demande d’IA.
Cependant, Dori a averti qu’un fort ralentissement du marché, une pénurie de liquidités ou le maintien de taux d’intérêt élevés pendant plus longtemps pourraient empêcher les rendements des opérations de carry trade de se redresser. Il a également souligné les risques liés à l’augmentation des opérations à effet de levier. Même une position couverte peut faire l’objet d’appels de marge, obligeant les traders à fournir davantage de garanties ou à clôturer leur position sur contrats à terme.
« Le carry peut rapporter régulièrement pendant de longues périodes, puis s’inverser rapidement », a-t-il déclaré. « Lorsque le positionnement devient encombré et que le financement s’inverse, le débouclage est généralement rapide, car le même effet de levier qui rémunère le carry force la sortie. »
Cet article est rédigé conformément à la Politique Éditoriale de Cointelegraph et est destiné uniquement à des fins d'information. Il ne constitue pas un conseil en investissement ni des recommandations. Tous les investissements et transactions comportent des risques ; les lecteurs sont encouragés à mener des recherches indépendantes.
Plus sur le sujet