 Écrit par Christina CombenRédacteurVérifié par Andrew FentonRédacteur
Une « erreur honnête » dans votre déclaration fiscale de cryptomonnaies ? Un nouveau projet de loi offre une issue
MagazinePublié19 oct. 2026
Un projet de loi américain permettrait aux investisseurs en cryptomonnaies de corriger d’anciennes erreurs déclaratives grâce à un programme dédié de divulgation, avec des pénalités réduites pour les contribuables admissibles.
Les investisseurs en cryptomonnaies qui n’ont pas déclaré des transactions au cours des années précédentes pourraient bientôt pousser un soupir de soulagement grâce à un projet de loi actuellement examiné par le Congrès américain.
L’article 502 du Digital Asset Tax Certainty Act, H.R. 10357, obligerait le secrétaire au Trésor à mettre en place un programme de divulgation volontaire des actifs numériques dans les 12 mois suivant la promulgation de la loi.
Cela permettrait aux contribuables admissibles de corriger toute violation fiscale passée concernant des actifs numériques en déposant des déclarations rectificatives et en payant l’impôt dû, ainsi que les intérêts et la pénalité prévue par le programme.
La commission des voies et moyens de la Chambre des représentants a approuvé le projet de loi par 38 voix contre 5 le 16 septembre, mais il n’est pas encore devenu loi : il doit encore être adopté par la Chambre et le Sénat, puis promulgué par le président.
« C’est un changement important qui aiderait beaucoup de contribuables ordinaires, et il a suscité très peu d’attention », déclare Andrew Gordon, directeur exécutif de Digital Asset Tax Action, à Magazine.
Une lacune dans le système
Les investisseurs américains en cryptomonnaies doivent déjà composer avec leur première saison déclarative sous le régime des nouvelles règles de déclaration des courtiers via le formulaire 1099-DA, qui donnent à l’IRS une meilleure visibilité sur les transactions en cryptomonnaies.
Selon Gordon, ces règles devraient faciliter les déclarations à l’avenir, mais elles ne traitent pas des années antérieures à leur entrée en vigueur.
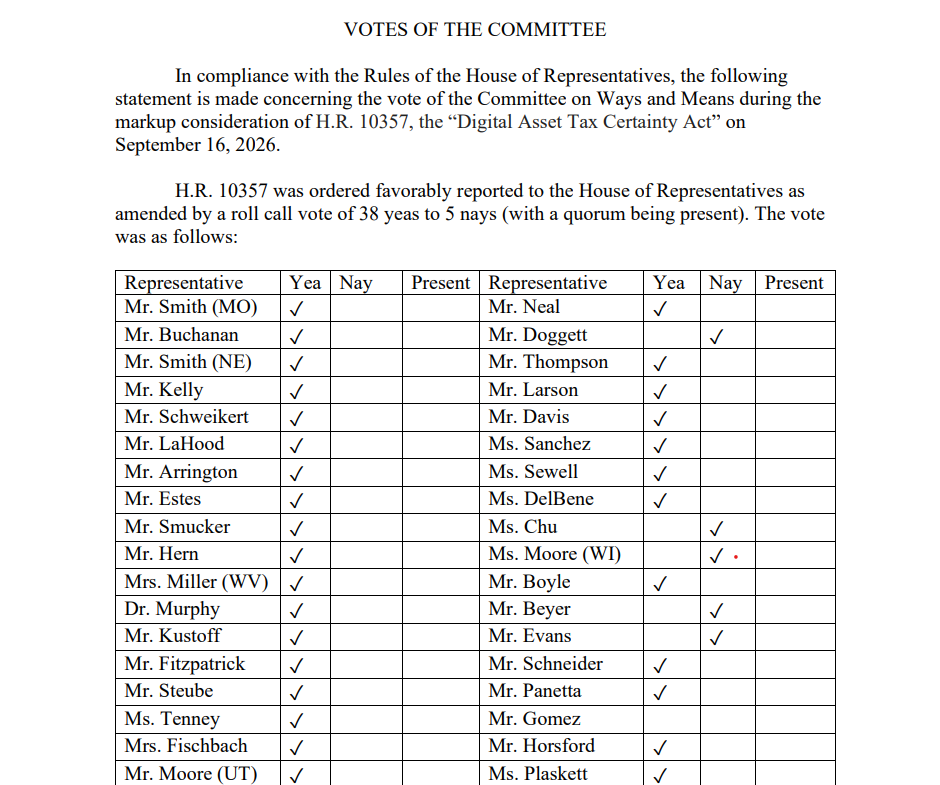
La commission des voies et moyens de la Chambre des représentants a approuvé le projet de loi par 38 voix contre 5. Source : Ways & Means
« Une grande partie des investisseurs n’ont pas correctement déclaré leurs opérations au fil des ans », explique-t-il, ajoutant que les procédures existantes n’offrent pas aux contribuables ayant commis des « erreurs honnêtes » de moyen prévisible de régler leurs obligations.
À lire aussi : La Grèce prévoit une taxe de 10 % sur les plus-values liées aux cryptomonnaies
« Aujourd’hui, un investisseur en cryptomonnaies qui découvre qu’il n’a pas correctement déclaré ses cryptomonnaies, ou qu’il ne les a pas déclarées du tout, ne dispose d’aucun moyen satisfaisant pour régulariser sa situation », affirme-t-il ; les investisseurs peuvent découvrir des années plus tard qu’ils ont mal compris le traitement fiscal des échanges de cryptomonnaies contre d’autres cryptomonnaies ou la déclaration d’activités effectuées sur plusieurs plateformes.
Ce que les contribuables pourraient obtenir
La pratique actuelle de divulgation volontaire de l’IRS vise les contribuables qui ont délibérément enfreint les règles fiscales et s’exposent potentiellement à des poursuites pénales.
Les contribuables dont les déclarations comportent des erreurs peuvent actuellement les corriger en déposant des déclarations rectificatives, mais le traitement des pénalités est moins prévisible que dans le cadre du programme proposé, propre aux cryptomonnaies, de l’article 502.
Sharon Yip, expert-comptable agréée (CPA) et fondatrice de Crypto Tax Advisors, affirme que les erreurs déclaratives sont fréquentes chez les investisseurs ordinaires en cryptomonnaies.
D’après l’expérience de son cabinet, certains clients n’ont pas déclaré leurs cryptomonnaies parce qu’ils pensaient qu’aucun impôt n’était dû avant la conversion en monnaie fiduciaire, tandis que d’autres se sont appuyés sur des relevés incomplets de plateformes d’échange ou ont mal catégorisé leurs transactions.
« Il n’existe aucune procédure normalisée offrant aux investisseurs en cryptomonnaies qui n’ont pas agi délibérément un traitement prévisible des pénalités ou une résolution claire », explique Yip à Magazine.
Selon elle, un programme propre aux cryptomonnaies pourrait « combler cette lacune » en offrant « une période de régularisation définie, des pénalités réduites et prévisibles, ainsi qu’une plus grande certitude aux contribuables qui se manifestent volontairement ».
Ce que le projet de loi proposerait
En vertu de l’article 502, les contribuables devraient généralement déposer des déclarations rectificatives dans les 24 mois suivant la mise en place du programme, et le projet de loi prévoit deux barèmes de pénalités.
Des taux réduits s’appliqueraient aux contribuables qui certifient, sous peine de parjure, que leurs violations n’étaient ni frauduleuses ni délibérées. Ils encourraient une pénalité de 0 % sur les premiers 25 000 dollars de déficit fiscal par an et de 5 % au-delà, s’ils déposent leur déclaration au cours des 12 premiers mois du programme.
Pour ceux qui ne fournissent pas cette certification, des taux de 25 % sur les premiers 25 000 dollars et de 40 % au-delà s’appliqueraient, les taux augmentant si les contribuables dépassent le délai initial.
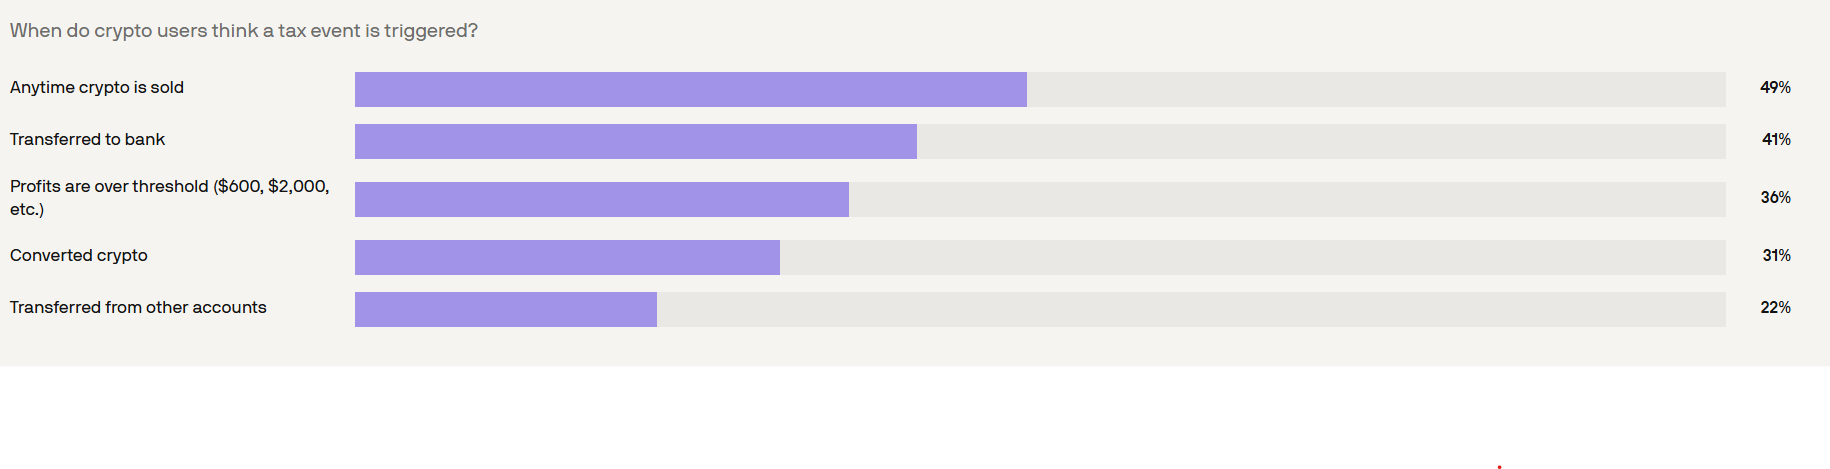
49 % des utilisateurs de cryptomonnaies savaient que la vente de cryptomonnaies pouvait constituer un événement imposable. Source : CoinTracker
Le texte prévoit également un allègement concernant certaines pénalités civiles, et les contribuables qui ne fournissent pas cette certification seraient protégés contre les signalements pénaux fondés sur les informations correctement divulguées pour les infractions fiscales couvertes par cette disposition.
Yip conseille aux contribuables de vérifier l’historique de leurs transactions sur les plateformes d’échange et les portefeuilles afin d’identifier les années à corriger, avant d’évaluer si leurs erreurs étaient véritablement non délibérées.
Comme une fausse certification est passible de poursuites pour parjure, elle recommande de demander conseil à un professionnel lorsque les contribuables ont des doutes.
L’article 502 pourrait constituer un soulagement bienvenu pour de nombreux utilisateurs américains de cryptomonnaies ; un rapport publié en 2026 par CoinTracker et Coinbase a constaté que seuls 49 % comprenaient correctement que la vente de cryptomonnaies pouvait constituer un événement imposable.
Magazine : Les prêts en cryptomonnaies repartent à la hausse… mais les risques sont-ils maîtrisés ?
Cointelegraph publie des reportages longs, des analyses et des articles narratifs rédigés par l'équipe éditoriale interne de Cointelegraph, disposant d'une expertise sur le sujet. Tous les articles sont rédigés et révisés par les rédacteurs de Cointelegraph conformément à nos normes éditoriales. Certains articles contiennent des liens d'affiliation, pour lesquels Cointelegraph peut percevoir une commission. Ces relations n'influencent pas les produits que nous évaluons ni nos conclusions éditoriales. Le contenu publié ici ne constitue pas un conseil financier, juridique ou en investissement. Les lecteurs doivent mener leurs propres recherches et consulter des professionnels qualifiés si nécessaire. Cointelegraph conserve une indépendance éditoriale totale.
Plus sur le sujet