 Écrit par Christina CombenRédacteurVérifié par Andrew FentonRédacteur
Les banques interdisent les agents d’IA pour des raisons de sécurité… et de concurrence
MagazinePublié16 nov. 2026
Les agents d’IA sont appelés à automatiser les tâches bancaires quotidiennes — mais les banques ne sont pas encore prêtes à renoncer au contrôle de la relation client.
Les banques du Royaume-Uni ont fixé une limite à l’accès que l’intelligence artificielle devrait avoir à l’argent de leurs clients.
Quatre banques, dont HSBC, Barclays, Lloyds, NatWest et Nationwide, ont toutes pris des mesures pour bloquer ou restreindre l’accès des agents d’IA tiers aux comptes clients, notamment lorsqu’ils peuvent effectuer des transactions sans intervention du client.
Rien ne prouve encore que des agents d’IA accèdent aux comptes bancaires britanniques, mais les grands prêteurs s’inquiètent de ce qui se passerait si un système automatisé gérait mal l’argent des clients — et de savoir qui en serait tenu responsable.
Les banques pourraient aussi avoir d’autres préoccupations, inexprimées celles-là.
Edgars Nemše, directeur général de GenLayer Foundation, un projet d’infrastructure blockchain axé sur l’IA, affirme que des tâches bancaires courantes comme payer les factures, transférer de l’argent et trouver de meilleurs taux pourraient toutes être confiées à des agents.
Malheureusement pour les banques, cela signifie que les agents pourraient trouver sans difficulté une meilleure offre ailleurs pour les clients dès sa publication sur le Web.
« Pour les comptes ordinaires, cela supprime les coûts de changement de banque et rend le secteur encore plus concurrentiel », explique Nemše à Magazine.
Le risque d’une panique bancaire agentique
Ce scénario pourrait menacer bien plus que la seule fidélité des clients. En septembre, Torsten Slok, économiste en chef d’Apollo, a mis en garde contre une possible « panique bancaire agentique ».
Si des essaims d’agents commencent à transférer massivement les liquidités des ménages depuis des comptes courants à faible rendement vers des solutions offrant de meilleurs rendements, cela priverait les banques du financement peu coûteux dont elles dépendent pour accorder des prêts. Et la vitesse comme l’ampleur « poseraient problème à l’ensemble du système financier ».
À lire aussi : Le PDG de Coinbase vante la finance agentique alors que Base dépasse les 100 millions de paiements par IA
Jamie Dimon, directeur général de JPMorgan Chase, a également mis en garde contre l’autorisation d’un accès illimité des agents externes aux comptes bancaires. « Vous ne voulez pas d’agents incontrôlables », a-t-il déclaré lors d’une conférence téléphonique sur les résultats en octobre.
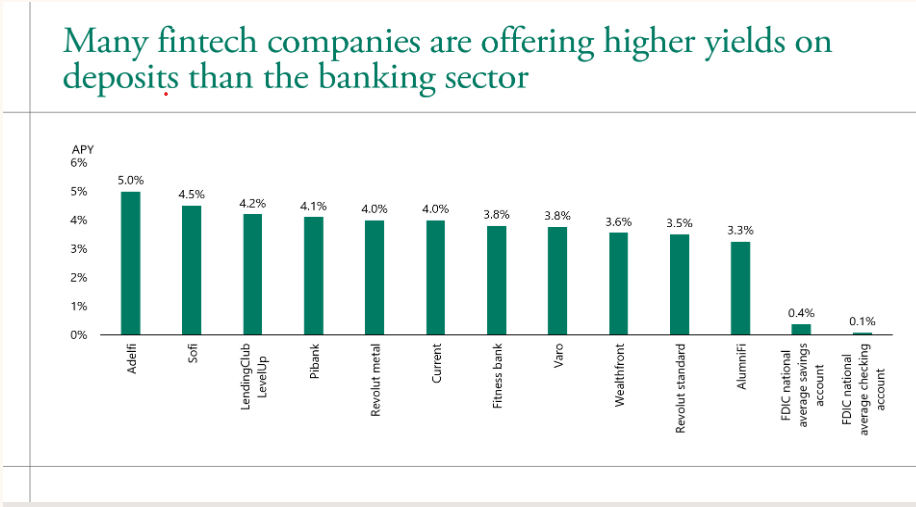
Une panique bancaire agentique est-elle imminente ? Source : Apollo
Quoi qu’il en soit des mesures à court terme visant à contenir cette évolution, les agents d’IA semblent de plus en plus susceptibles de révolutionner le secteur bancaire d’ici quelques années.
Neeraj Makin, responsable de la stratégie et de l’analyse du groupe Emirates NBD, prévoit que les agents inaugureront une nouvelle ère où les services bancaires 24/7 et les paiements quasi instantanés seront la norme d’ici 2036.
« Oubliez l’attente de 24 heures pour un paiement ou les paiements internationaux prenant trois jours… tout cela se fera en quelques secondes, de manière atomique », affirme-t-il, les agents d’IA prenant en charge la plupart des décisions financières.
Les banques risquent de perdre l’interface client du quotidien
Ferdinand Dabitz, directeur général d’Augustus, une entreprise de services bancaires et de paiements native de l’IA, observe une évolution similaire dans la manière dont les clients interagissent avec les institutions financières.
« Chaque consommateur aura 10 dizaines d’agents et chaque entreprise en aura 100 centaines qui dialogueront avec sa banque », affirme Dabitz.
Une interface humaine restera importante pour gérer ces agents et fournir une couche de confiance, « en particulier dans la banque commerciale », ajoute-t-il.
À lire aussi : Les agents peuvent trader 24/7 — mais Yat Siu prévient que vous pourriez perdre l’accès à tout moment
L’équipe chargée de l’expérience des développeurs chez Emirates NBD a soutenu en juillet que les institutions financières devraient créer leurs propres cadres pour l’IA agentique, plutôt que de laisser chaque équipe développer des agents sans contrôles communs.
Son cadre Leap est conçu pour régir la manière dont les agents s’authentifient auprès des systèmes bancaires centraux, accèdent aux données sensibles et exécutent des actions, avec des pistes d’audit, une surveillance et un contrôle humain intégrés.
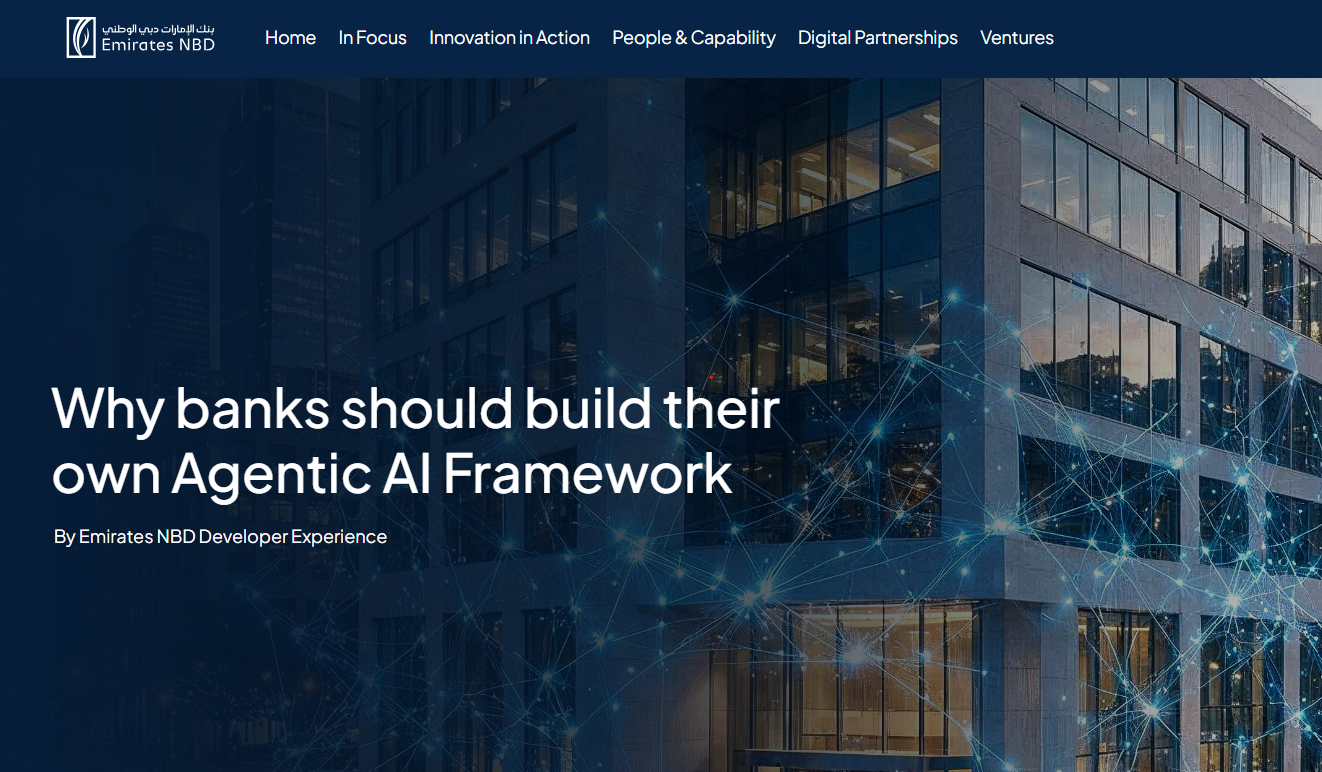
Emirates NBD estime que les banques devraient créer leurs propres cadres agentiques. Source : Emirates NBD
Toutefois, d’importantes préoccupations subsistent quant à la fiabilité des agents lorsqu’il s’agit de prendre seuls des décisions financières majeures.
Une enquête récente de la Banque d’Angleterre et de la FCA a révélé que, si 80 % des entreprises répondantes avaient déployé des agents d’IA, seulement 2 % utilisaient des agents dotés d’une large autonomie. La sécurité des données, les dépendances à des tiers et les risques comme les hallucinations figuraient parmi leurs principales préoccupations.
Du paiement des factures aux décisions financières
La prise de contrôle par l’IA ne se fera probablement pas du jour au lendemain ; « elle se fera par étapes », affirme Nemše.
« Aujourd’hui, j’utilise un agent pour examiner chaque mois mes finances personnelles et celles de mon entreprise, puis préparer les paiements, que j’approuve. L’étape suivante est naturelle : une fois qu’on lui fait confiance, on le laisse dépenser de petites sommes sans demander. »
Les factures courantes, les abonnements et les propres coûts de fonctionnement de l’agent seraient parmi les premières tâches à devenir autonomes, estime-t-il.
Dabitz affirme que la gestion de la trésorerie des entreprises pourrait être déléguée aux agents, mais ajoute que les banques devront participer au développement de ces premières applications.
Qui paie lorsqu’un agent se trompe ?
Si les consommateurs peuvent profiter de l’automatisation de leurs finances, qui est responsable lorsqu’un agent commet une erreur ?
Nemše estime que les banques doivent proposer « un accès délégué comme fonctionnalité standard » afin d’éviter que les clients partagent leurs identifiants avec des agents. Les clients pourraient définir des autorisations et des plafonds de dépenses, et les agents pourraient effectuer de manière autonome des transactions de faible montant, tout en exigeant une approbation pour les montants plus élevés.
Mais les procédures actuelles de contestation pourraient être mises à rude épreuve si les agents commencent à effectuer des milliers de transactions pour le compte de chaque client. « Même une faible proportion d’erreurs représente beaucoup de litiges », affirme-t-il. « Les procédures de traitement ont été conçues pour des personnes effectuant quelques paiements par semaine. Cet aspect doit encore être mis en place. »
Le Bureau du contrôleur de la monnaie des États-Unis a publié le 4 novembre un cadre de supervision de l’utilisation par les banques de ce qu’il appelle la « superintelligence », notamment les systèmes agentiques.
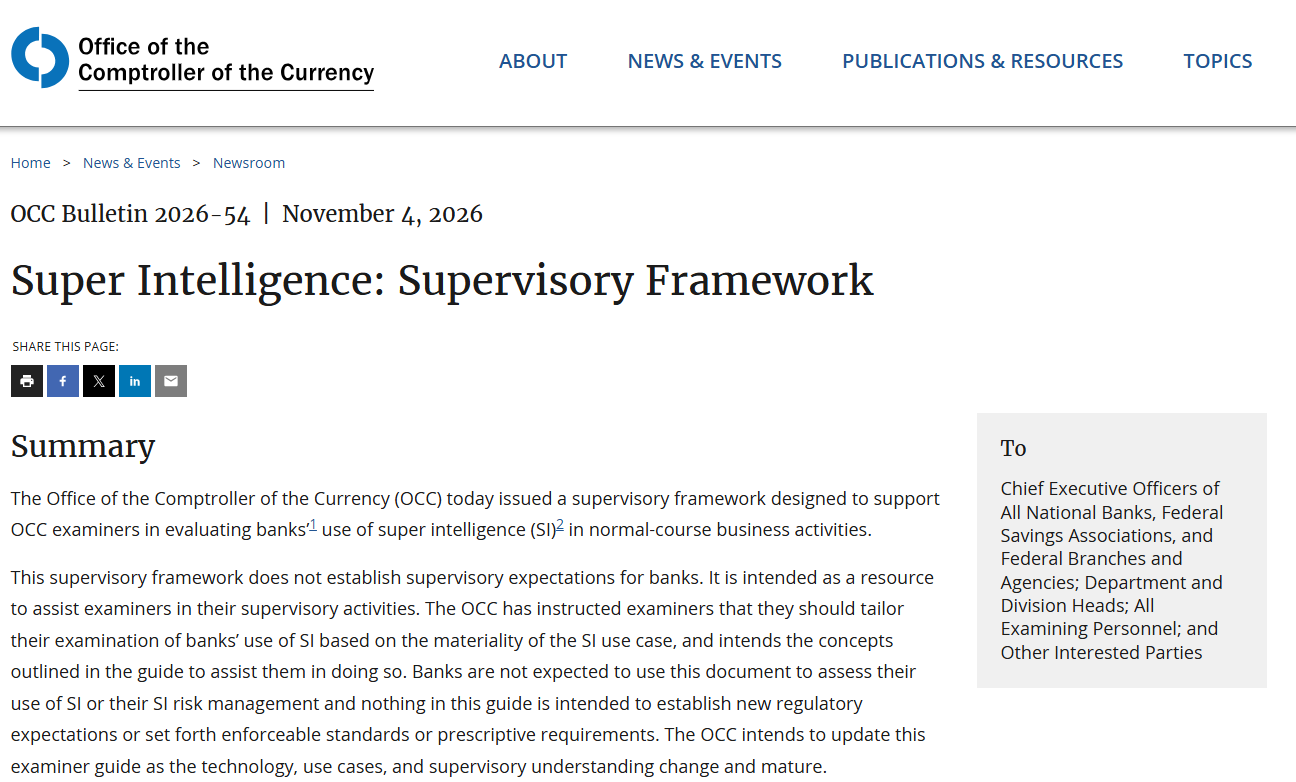
Superintelligence de l’OCC : cadre de supervision. Source : OCC
Ce cadre vise à aider les contrôleurs bancaires à évaluer la manière dont les établissements utilisent cette technologie et n’impose pas de nouvelles exigences contraignantes aux banques. Le contrôle devrait tenir compte des conséquences potentielles des actions d’un agent, de son niveau d’autonomie et du degré de supervision humaine.
Ainsi, un système d’IA aidant un employé de banque à rédiger un rapport présenterait un risque différent de celui d’un système autorisé à transférer des fonds de clients sans approbation, et les banques qui trouveront le juste équilibre devraient être les mieux placées.
Magazine : La « meilleure occasion d’achat de Bitcoin de tous les temps » est arrivée : Mark Moss
Cointelegraph publie des reportages longs, des analyses et des articles narratifs rédigés par l'équipe éditoriale interne de Cointelegraph, disposant d'une expertise sur le sujet. Tous les articles sont rédigés et révisés par les rédacteurs de Cointelegraph conformément à nos normes éditoriales. Certains articles contiennent des liens d'affiliation, pour lesquels Cointelegraph peut percevoir une commission. Ces relations n'influencent pas les produits que nous évaluons ni nos conclusions éditoriales. Le contenu publié ici ne constitue pas un conseil financier, juridique ou en investissement. Les lecteurs doivent mener leurs propres recherches et consulter des professionnels qualifiés si nécessaire. Cointelegraph conserve une indépendance éditoriale totale.
Plus sur le sujet